
Prix de l’assurance emprunteur immobilier : combien coûte-t-elle ?
Le prix de l’assurance emprunteur peut représenter une part importante du coût total d’un crédit immobilier. Il varie selon le profil de l’emprunteur, les caractéristiques du prêt et les garanties choisies. Comparer plusieurs contrats permet souvent de réduire la facture, à condition de vérifier que les niveaux de couverture sont équivalents.
Comment est calculé le prix de l’assurance de prêt immobilier ?
Le tarif dépend notamment des éléments suivants :
- L’âge de l’emprunteur au moment de la souscription ;
- L’état de santé et les réponses au questionnaire médical, lorsque celui-ci est requis ;
- Le montant et la durée du crédit ;
- La profession et certaines activités ou pratiques sportives ;
- Les garanties souscrites, par exemple décès, perte totale et irréversible d’autonomie (PTIA), incapacité ou invalidité ;
- La quotité assurée, c’est-à-dire la part du prêt couverte pour chaque emprunteur.
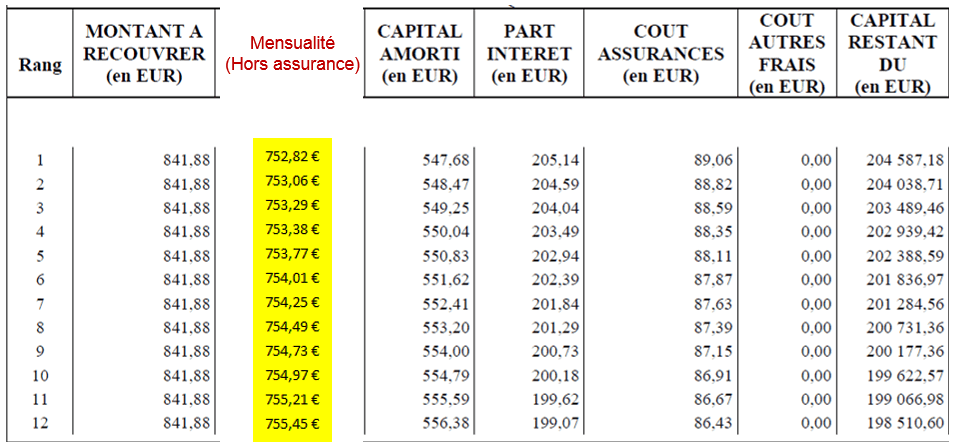
Le tarif est souvent exprimé sous la forme d’un taux annuel d’assurance. Selon le contrat, ce taux peut être appliqué au capital emprunté initial ou au capital restant dû. Dans le premier cas, la cotisation est généralement stable ; dans le second, elle évolue avec le remboursement du prêt.
Exemple de calcul du coût
Pour un emprunt de 200 000 € assuré à un taux annuel indicatif de 0,30 % sur le capital initial, la cotisation serait d’environ 600 € par an, soit 50 € par mois. Sur 20 ans, cela représenterait environ 12 000 €, si la cotisation reste constante et si la totalité du capital est assurée.
Cet exemple est simplifié. Le coût réel dépend du contrat, de la durée effective du crédit, des garanties, de la quotité et du mode de calcul des cotisations. Il est donc utile de consulter le coût total indiqué dans les documents de l’offre, et pas seulement le montant mensuel.
TAEA et coût total : les indicateurs à comparer
Le TAEA (taux annuel effectif de l’assurance) aide à mesurer le poids de l’assurance dans le financement. Pour comparer les offres, examinez aussi :
- le coût total de l’assurance sur la durée prévue du prêt ;
- le montant des cotisations mensuelles et leur évolution éventuelle ;
- les garanties couvertes et leurs exclusions ;
- les délais de franchise et de carence ;
- les conditions de prise en charge en cas d’incapacité ou d’invalidité.
Un tarif plus bas n’est pas toujours le meilleur choix si les garanties sont moins étendues ou si les conditions d’indemnisation sont plus restrictives.
Assurance de groupe ou contrat individuel
La banque propose généralement un contrat collectif, aussi appelé assurance de groupe. Il mutualise les risques entre les emprunteurs. Un contrat individuel, souscrit auprès d’un autre assureur, peut être plus adapté à certains profils et parfois moins cher. La comparaison doit toutefois porter sur des garanties équivalentes aux exigences de la banque.
En France, l’emprunteur peut choisir une assurance externe dès la souscription du prêt. Il peut également demander à changer de contrat en cours de crédit, sous réserve de présenter un niveau de garanties équivalent à celui exigé par le prêteur. La loi Lemoine permet cette résiliation à tout moment.
Comment payer moins cher son assurance emprunteur ?
- Comparer plusieurs contrats avant de signer l’offre de prêt ;
- Vérifier le coût total, le TAEA et le mode de calcul des cotisations ;
- Choisir uniquement les garanties adaptées à votre situation et à votre financement ;
- Vérifier la répartition de la quotité entre co-emprunteurs ;
- Étudier la possibilité de changer d’assurance, en respectant l’équivalence des garanties demandée par la banque.
À retenir
Le prix de l’assurance emprunteur immobilier dépend à la fois du profil de l’assuré et des caractéristiques du contrat. Pour évaluer son coût, ne vous limitez pas à la mensualité : comparez le coût total, le TAEA et les garanties. Une mise en concurrence attentive peut permettre de réaliser des économies tout en conservant une couverture adaptée.
Prix de l’assurance emprunteur immobilier : 5 conseils pour payer moins cher
- Comparez plusieurs devis avant de choisir.
- Vérifiez le coût total, pas seulement le taux.
- Adaptez les garanties à votre profil.
- La délégation d’assurance peut réduire le prix.
- Comparez le TAEA et les exclusions.
Comparez plusieurs devis avant de choisir.
Avant de choisir votre assurance emprunteur, prenez le temps de comparer plusieurs devis. Les tarifs et les garanties peuvent varier sensiblement d’un assureur à l’autre, même pour un profil et un prêt similaires. Examinez le coût total de l’assurance, le TAEA, les exclusions et les conditions d’indemnisation, en veillant à comparer des niveaux de couverture équivalents. Vous pourrez ainsi repérer une offre compétitive sans sacrifier les garanties adaptées à votre situation.
Vérifiez le coût total, pas seulement le taux.
Pour comparer deux assurances emprunteur, ne vous arrêtez pas au taux affiché : vérifiez aussi le coût total sur la durée prévue du prêt. Les cotisations peuvent être calculées sur le capital initial ou sur le capital restant dû, ce qui modifie leur évolution et le montant final payé. Examinez également les garanties et les frais éventuels afin de comparer des offres réellement équivalentes.
Adaptez les garanties à votre profil.
Adaptez les garanties de votre assurance emprunteur à votre profil et à votre situation professionnelle : un salarié, un travailleur indépendant ou une personne exerçant une profession à risque n’aura pas forcément les mêmes besoins. Vérifiez les garanties exigées par votre banque, puis choisissez celles qui vous protègent réellement, comme la couverture décès, invalidité ou incapacité de travail. Une protection bien ajustée évite de payer pour des garanties inutiles, sans réduire la couverture nécessaire à votre projet immobilier.
La délégation d’assurance peut réduire le prix.
La délégation d’assurance consiste à choisir un contrat auprès d’un assureur autre que celui proposé par la banque. Elle peut réduire le prix de l’assurance emprunteur, notamment si le contrat est mieux adapté à votre profil. Avant de souscrire, comparez le coût total et vérifiez que les garanties sont équivalentes à celles exigées par la banque. Vous pouvez également demander à changer d’assurance en cours de prêt, sous réserve de respecter cette équivalence.
Comparez le TAEA et les exclusions.
Pour comparer le prix d’une assurance emprunteur immobilier, ne vous fiez pas uniquement à la cotisation mensuelle : examinez le TAEA, qui permet d’évaluer le coût annuel de l’assurance, ainsi que le montant total sur la durée du prêt. Vérifiez aussi les exclusions de garantie, les délais de franchise et les conditions d’indemnisation. Une offre moins chère peut couvrir moins de situations ; assurez-vous donc que les garanties correspondent à vos besoins et aux exigences de votre banque.
