Assurance de prêt immobilier : faut-il choisir une quotité de 50 % ou de 100 % ?
Lorsqu’un prêt immobilier est souscrit à deux, le choix de la quotité d’assurance est essentiel. Faut-il assurer chaque emprunteur à 50 % ou choisir une couverture à 100 % pour chacun ? La réponse dépend notamment de vos revenus, de votre situation familiale, de votre budget et du niveau de protection souhaité.
Qu’est-ce que la quotité d’assurance emprunteur ?
La quotité correspond à la part du prêt couverte par l’assurance pour chaque emprunteur. Elle s’exprime en pourcentage. En cas de sinistre couvert par le contrat — par exemple un décès ou une perte totale et irréversible d’autonomie — l’assureur intervient à hauteur de la quotité assurée, selon les garanties et les modalités prévues au contrat.
Pour un prêt souscrit à deux, la couverture totale doit généralement atteindre au moins 100 %. Cette couverture peut être répartie entre les emprunteurs de différentes façons : 50 % chacun, 70 % pour l’un et 30 % pour l’autre, ou 100 % chacun.
Une assurance à 50 % chacun : une couverture totale de 100 %
Avec une répartition de 50/50, chaque emprunteur est assuré pour la moitié du prêt. Si un sinistre couvert concerne l’un des deux, l’assurance prend en charge la part correspondant à sa quotité. Le co-emprunteur reste donc, en principe, responsable de la part non couverte, conformément au contrat de prêt.
Cette formule peut convenir lorsque les deux emprunteurs contribuent de manière comparable au remboursement et souhaitent maîtriser le coût de l’assurance. Elle offre toutefois une protection moins importante au conjoint ou au co-emprunteur survivant qu’une quotité de 100 % sur chaque tête.
Une assurance à 100 % sur chaque emprunteur : une couverture totale de 200 %
Assurer chaque emprunteur à 100 % signifie que chacun est couvert pour la totalité du capital assuré. En cas de sinistre couvert affectant l’un des emprunteurs, la prise en charge peut alors porter sur la totalité du montant restant dû, dans les limites et selon les conditions prévues au contrat.
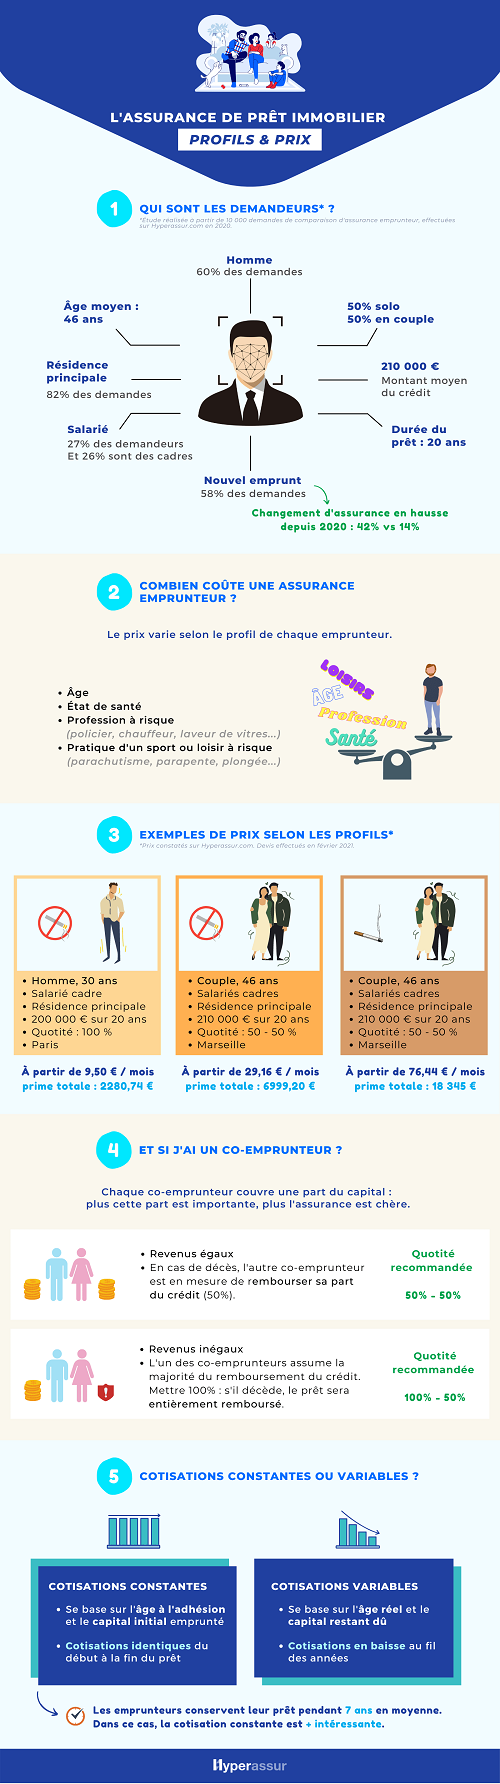
Cette option procure une protection plus élevée au co-emprunteur, qui peut ainsi être libéré du remboursement du prêt si l’événement garanti entraîne la prise en charge intégrale prévue par le contrat. En contrepartie, elle est généralement plus coûteuse qu’une répartition à 50/50, puisque chaque emprunteur est assuré pour une part plus importante.
Comment choisir entre 50 % et 100 % ?
Le choix ne doit pas reposer uniquement sur le prix. Pour déterminer une répartition adaptée, il est utile d’examiner plusieurs éléments :
- Les revenus de chacun : si l’un des emprunteurs apporte la plus grande part des revenus du foyer, une quotité plus élevée sur sa tête peut être envisagée.
- La capacité de remboursement du co-emprunteur : pourrait-il assumer seul les mensualités si l’autre ne pouvait plus contribuer ?
- La situation familiale et patrimoniale : charges de famille, autres crédits et épargne disponible peuvent influencer le niveau de protection souhaité.
- Le coût de l’assurance : comparez le coût total et les garanties, pas seulement le taux affiché.
- Les exigences de la banque : vérifiez la quotité totale minimale demandée et les conditions liées à votre dossier.
Une répartition différente pour chaque emprunteur peut parfois être pertinente. Par exemple, une quotité de 70 % pour l’emprunteur dont les revenus sont les plus élevés et de 30 % pour l’autre permet d’ajuster la couverture à la contribution de chacun, tout en atteignant une couverture totale de 100 %.
Attention aux garanties et aux conditions du contrat
La quotité ne suffit pas à évaluer la protection. Il faut aussi vérifier les garanties incluses — décès, perte totale et irréversible d’autonomie, incapacité ou invalidité — ainsi que leurs exclusions, leurs franchises, leurs délais de carence et les modalités d’indemnisation. Selon les contrats, la prise en charge peut notamment être calculée sur le capital restant dû ou sur les échéances assurées.
Avant de signer, demandez une simulation correspondant à plusieurs répartitions de quotité et comparez les conditions des contrats. La répartition choisie doit être indiquée dans les documents d’assurance et acceptée par la banque.
En résumé
Une quotité de 50 % sur chaque emprunteur répartit la couverture à parts égales et permet souvent de limiter le coût de l’assurance. Une quotité de 100 % sur chaque emprunteur offre une protection plus importante, mais entraîne généralement une cotisation plus élevée. Le bon choix dépend de votre capacité à assumer le prêt seul en cas de sinistre et des garanties exigées par la banque.
Pour comparer les options, étudiez le coût total, les garanties et la prise en charge prévue pour chaque quotité. En cas de doute, un conseiller en assurance ou votre établissement prêteur peut vous aider à évaluer les conséquences de chaque choix.
Assurance prêt immobilier : 8 conseils pour choisir une quotité à 50 % ou 100 %
- À deux, la quotité totale doit généralement atteindre au moins 100 %.
- Une répartition 50/50 partage la couverture à parts égales.
- Une quotité de 100 % chacun offre une protection renforcée, mais coûte plus cher.
- Répartissez la quotité selon les revenus et les charges de chacun.
- En cas de décès, l’assurance rembourse la part couverte du capital restant dû.
- Vérifiez les exigences de quotité de votre banque avant de choisir.
- Comparez les garanties, exclusions et délais de franchise, pas seulement le prix.
- Demandez plusieurs devis
À deux, la quotité totale doit généralement atteindre au moins 100 %.
À deux, la quotité d’assurance emprunteur doit généralement atteindre au moins 100 % au total pour couvrir l’intégralité du prêt : par exemple, chaque emprunteur peut être assuré à 50 %, ou la répartition peut être de 70 % et 30 %. Une quotité plus élevée, comme 100 % sur chaque emprunteur, renforce la protection du co-emprunteur en cas de sinistre couvert, mais augmente généralement le coût de l’assurance.
Une répartition 50/50 partage la couverture à parts égales.
Avec une répartition de 50/50, chaque co-emprunteur est assuré pour la moitié du prêt : la couverture est partagée à parts égales. En cas de sinistre couvert touchant l’un d’eux, l’assurance intervient selon sa quotité et les conditions du contrat. Cette solution peut convenir lorsque les deux emprunteurs contribuent de façon similaire au remboursement, mais il est important de vérifier si le co-emprunteur pourra assumer la part restante.
Une quotité de 100 % chacun offre une protection renforcée, mais coûte plus cher.
Choisir une quotité de 100 % pour chacun des deux co-emprunteurs renforce la protection du foyer : si l’un d’eux subit un sinistre couvert, l’assurance peut prendre en charge jusqu’à la totalité du capital restant dû, selon les garanties et les conditions du contrat. Cette couverture peut éviter au co-emprunteur de devoir assumer seul le remboursement du prêt. En contrepartie, elle coûte généralement plus cher, puisque chaque emprunteur est assuré pour l’intégralité du montant garanti.
Répartissez la quotité selon les revenus et les charges de chacun.
Pour choisir entre une quotité de 50 % ou de 100 % pour chaque emprunteur, tenez compte des revenus et des charges de chacun. Si l’un contribue davantage au remboursement du prêt ou assume une part importante des dépenses du foyer, une quotité plus élevée sur sa tête peut offrir une meilleure protection. À l’inverse, si vos revenus et vos contributions sont similaires, une répartition équilibrée peut être adaptée. L’objectif est de prévoir une couverture qui protège le co-emprunteur sans dépasser votre budget.
En cas de décès, l’assurance rembourse la part couverte du capital restant dû.
En cas de décès d’un emprunteur, l’assurance rembourse la part du capital restant dû correspondant à sa quotité, selon les garanties et les conditions du contrat. Avec une quotité de 50 %, elle prend généralement en charge la moitié du solde assuré ; avec une quotité de 100 %, la totalité peut être couverte. Si le prêt est assuré à 100 % sur chaque emprunteur, le co-emprunteur survivant peut ainsi être libéré du remboursement du capital restant dû, sous réserve des modalités du contrat.
Vérifiez les exigences de quotité de votre banque avant de choisir.
Avant de choisir une quotité de 50 % ou de 100 % pour chaque emprunteur, vérifiez les exigences de votre banque. Celle-ci impose généralement une couverture totale minimale de 100 %, mais peut aussi fixer des conditions particulières selon votre dossier. Confirmez la répartition acceptée avant de souscrire afin d’éviter un refus ou des modifications de dernière minute.
Comparez les garanties, exclusions et délais de franchise, pas seulement le prix.
Pour choisir entre une assurance de prêt immobilier à 50 % ou à 100 %, ne vous arrêtez pas au montant de la cotisation. Comparez aussi les garanties incluses, les exclusions qui peuvent limiter la prise en charge et les délais de franchise, c’est-à-dire la période pendant laquelle l’indemnisation ne s’applique pas encore après un sinistre. Une assurance moins chère peut offrir une protection moins étendue ou des conditions d’indemnisation moins favorables. Vérifiez donc attentivement les détails de chaque contrat afin de choisir une couverture adaptée à votre situation et à celle de votre co-emprunteur.
Demandez plusieurs devis
Avant de choisir une quotité de 50 % ou de 100 %, demandez plusieurs devis d’assurance emprunteur. Comparez non seulement le montant des cotisations, mais aussi les garanties, les exclusions, les délais de carence et les modalités d’indemnisation. Cette démarche vous aidera à mesurer le coût réel de chaque option et à choisir une couverture adaptée à votre budget et à votre situation.