Offre Boursorama Assurance Vie : fonctionnement, avantages et points à vérifier
L’assurance vie proposée par Boursorama Banque, désormais appelée BoursoBank, permet d’épargner et d’investir dans un cadre fiscal spécifique. Le contrat BoursoVie donne accès à différents supports, dont des fonds en euros et des unités de compte. Avant d’y souscrire, il est utile de comprendre son fonctionnement, ses frais et les risques associés aux placements.
Qu’est-ce que l’assurance vie BoursoVie ?
BoursoVie est un contrat d’assurance vie distribué par BoursoBank et assuré par Generali Vie. Il permet d’effectuer des versements, de choisir des supports d’investissement et, selon les modalités du contrat, de retirer une partie de son épargne ou de la transmettre à des bénéficiaires désignés.
L’assurance vie n’est pas un compte bancaire rémunéré à taux fixe. La valeur de l’épargne et son rendement dépendent des supports choisis, des frais applicables et des conditions de marché. Les caractéristiques de l’offre pouvant évoluer, il convient de consulter les documents contractuels en vigueur avant toute décision.
Quels supports d’investissement sont proposés ?
Le contrat peut proposer plusieurs catégories de supports :
- Les fonds en euros, dont le fonctionnement vise à préserver le capital selon les garanties et les frais prévus au contrat. Leur rendement n’est pas connu à l’avance et peut varier d’une année à l’autre.
- Les unités de compte, qui peuvent être investies dans des fonds ou d’autres supports financiers. Leur valeur fluctue à la hausse comme à la baisse et le capital n’y est généralement pas garanti.
Les supports disponibles, les conditions d’accès et les éventuelles restrictions peuvent changer. La documentation de BoursoBank et le document d’informations clés de chaque support permettent d’examiner les risques, les frais et l’horizon d’investissement recommandé.
Gestion libre ou gestion pilotée
Selon les options disponibles au moment de la souscription, l’épargnant peut choisir une gestion libre ou une gestion pilotée.
En gestion libre, il choisit lui-même la répartition de son épargne entre les supports proposés et décide des éventuels arbitrages. Cette formule demande de suivre ses placements et d’accepter les fluctuations des marchés.
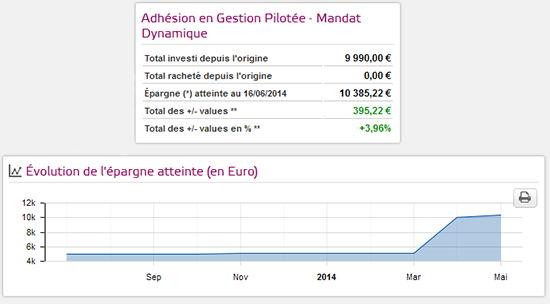
En gestion pilotée, la répartition est confiée à un professionnel selon un profil de risque défini. Cette délégation ne garantit ni un rendement ni la préservation du capital investi en unités de compte. Il faut aussi vérifier les frais propres à ce mode de gestion.
Les frais à examiner avant de souscrire
Les frais ont un effet direct sur la performance nette d’un contrat. Avant d’ouvrir BoursoVie, il est recommandé de consulter la grille tarifaire et de vérifier notamment :
- les frais sur les versements ;
- les frais de gestion annuels des fonds en euros et des unités de compte ;
- les éventuels frais d’arbitrage ;
- les frais liés à la gestion pilotée, le cas échéant ;
- les frais propres aux fonds ou supports sélectionnés.
Les conditions tarifaires peuvent être modifiées. Il est donc préférable de se reporter aux documents contractuels à jour plutôt que de se fier à une ancienne offre ou à un comparatif publié antérieurement.
Retraits, disponibilité de l’épargne et bénéficiaires
L’épargne placée en assurance vie n’est généralement pas bloquée jusqu’à une date fixe. Un rachat partiel permet de retirer une partie des sommes investies, tandis qu’un rachat total met fin au contrat. Les délais de traitement et les modalités pratiques sont précisés dans les conditions générales.
La désignation d’un ou de plusieurs bénéficiaires constitue également un élément important du contrat. Une clause bénéficiaire claire et régulièrement mise à jour permet d’indiquer à qui le capital devra être versé en cas de décès, dans les limites prévues par la loi et le contrat.
Fiscalité de l’assurance vie
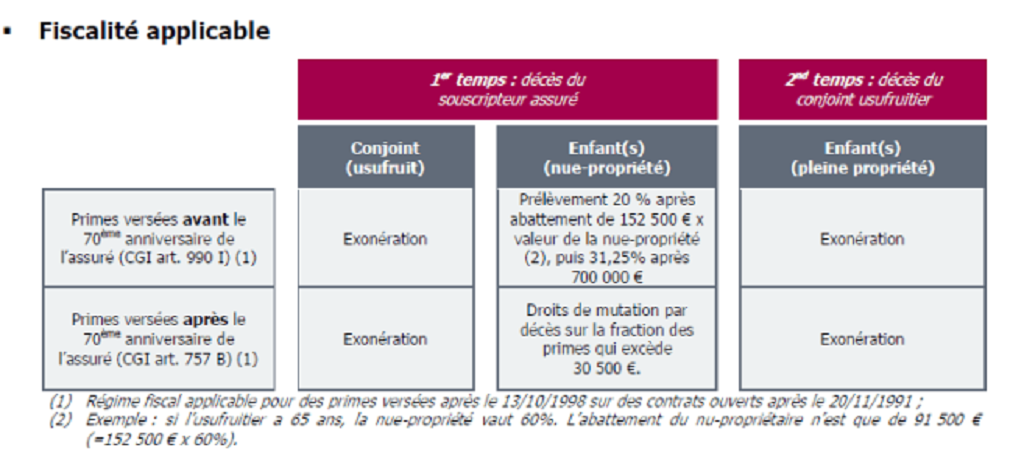
La fiscalité dépend notamment de la date des versements, de l’ancienneté du contrat et du type d’opération réalisée. En règle générale, les gains sont pris en compte lors d’un rachat, et non simplement parce qu’ils restent investis sur le contrat. Des règles particulières s’appliquent en cas de décès et à la transmission du capital.
La réglementation fiscale pouvant évoluer et la situation de chaque épargnant étant différente, il est conseillé de consulter les informations officielles ou un professionnel compétent avant d’effectuer un retrait ou de prendre une décision patrimoniale.
À qui l’offre BoursoVie peut-elle convenir ?
BoursoVie peut intéresser les personnes qui souhaitent gérer leur assurance vie en ligne et accéder à plusieurs types de supports au sein d’un même contrat. La gestion libre peut convenir aux épargnants qui souhaitent choisir eux-mêmes leurs placements ; la gestion pilotée peut être envisagée par ceux qui préfèrent déléguer la répartition, tout en acceptant les risques et les frais associés.
Ce contrat ne convient pas nécessairement à tous les objectifs. Pour une épargne de précaution à court terme, il est important de comparer l’assurance vie avec des solutions plus adaptées à la disponibilité immédiate des fonds. Pour un investissement à long terme, le choix des supports doit correspondre à l’horizon de placement et à la tolérance au risque de l’épargnant.
Questions fréquentes sur l’assurance vie Boursorama
Le capital est-il garanti ?
La réponse dépend du support choisi et des garanties précisées dans le contrat. Les unités de compte présentent un risque de perte en capital. Pour un fonds en euros, il faut vérifier les conditions de garantie et les frais prévus dans la documentation contractuelle.
Peut-on récupérer son argent avant plusieurs années ?
Un rachat partiel ou total est généralement possible, sous réserve des procédures et délais du contrat. La fiscalité dépend notamment de l’ancienneté du contrat et des gains concernés.
Le rendement est-il garanti ?
Non. Les performances passées ne préjugent pas des performances futures. Le rendement d’un fonds en euros peut varier et celui des unités de compte dépend de l’évolution des marchés et des supports sélectionnés.
En résumé
L’offre Boursorama Assurance Vie, commercialisée sous le nom BoursoVie, associe une souscription et une gestion en ligne à un choix de supports d’investissement. Pour évaluer si elle correspond à ses besoins, il faut comparer les frais, étudier les garanties et les risques de chaque support, puis vérifier les conditions actualisées du contrat. Tout placement comporte des caractéristiques et des risques qu’il convient d’examiner avant d’investir.
9 Conseils Essentiels pour Choisir une Assurance Vie chez Boursorama
- Comparez les frais de gestion et d’arbitrage avant de souscrire.
- Vérifiez les supports disponibles et leurs niveaux de risque.
- Choisissez entre gestion libre et gestion pilotée selon votre expérience.
- Lisez les conditions de versement initial et des versements programmés.
- Examinez les frais propres aux supports en unités de compte.
- Gardez en tête que le capital investi en unités de compte n’est pas garanti.
- Adaptez la répartition de vos placements à votre horizon d’investissement.
- Désignez soigneusement les bénéficiaires du contrat.
- Consultez la documentation à jour de BoursoBank avant toute décision.
Comparez les frais de gestion et d’arbitrage avant de souscrire.
Avant de souscrire à l’offre d’assurance vie BoursoVie, prenez le temps de comparer les frais de gestion et d’arbitrage indiqués dans la documentation à jour du contrat. Les frais de gestion sont prélevés selon les supports détenus, tandis que les frais d’arbitrage peuvent s’appliquer lorsque vous modifiez la répartition de votre épargne. Même de faibles écarts peuvent réduire le rendement net au fil du temps : vérifiez donc aussi les frais propres aux supports et, le cas échéant, à la gestion pilotée.
Vérifiez les supports disponibles et leurs niveaux de risque.
Avant de souscrire à l’offre BoursoVie, prenez le temps d’examiner les supports d’investissement proposés et le niveau de risque associé à chacun. Les fonds en euros et les unités de compte n’offrent pas les mêmes garanties : la valeur des unités de compte peut fluctuer et entraîner une perte en capital. Choisissez des supports cohérents avec votre horizon de placement, vos objectifs et votre tolérance au risque, en consultant les documents d’information et les frais applicables.
Choisissez entre gestion libre et gestion pilotée selon votre expérience.
Pour choisir entre gestion libre et gestion pilotée dans l’offre Boursorama Assurance Vie, tenez compte de votre expérience et du temps que vous souhaitez consacrer au suivi de vos placements. La gestion libre vous laisse sélectionner et ajuster vous-même vos supports ; elle convient davantage si vous comprenez les risques et souhaitez prendre vos décisions. Avec la gestion pilotée, la répartition est confiée à des professionnels selon un profil défini, mais elle ne garantit ni rendement ni absence de perte : vérifiez les frais et le niveau de risque avant de choisir.
Lisez les conditions de versement initial et des versements programmés.
Avant de souscrire à l’offre Boursorama Assurance Vie, prenez le temps de lire les conditions relatives au versement initial et aux versements programmés. Vérifiez les montants minimums exigés, la fréquence des prélèvements, les supports concernés et les modalités pour modifier ou suspendre les versements. Assurez-vous également que le montant choisi correspond à votre budget et à votre objectif d’épargne, sans oublier que les investissements en unités de compte comportent un risque de perte en capital.
Examinez les frais propres aux supports en unités de compte.
Examinez attentivement les frais propres aux supports en unités de compte avant de choisir vos placements dans l’offre Boursorama Assurance Vie. En plus des frais de gestion du contrat, certains fonds peuvent appliquer leurs propres frais, qui réduisent la performance nette de votre épargne. Consultez les documents d’informations clés pour comparer les coûts, comprendre les risques et vérifier que chaque support correspond à votre horizon de placement et à votre tolérance au risque.
Gardez en tête que le capital investi en unités de compte n’est pas garanti.
Gardez en tête que le capital investi en unités de compte n’est pas garanti : sa valeur peut évoluer à la hausse comme à la baisse, en fonction des marchés financiers et des supports choisis. Vous pouvez donc récupérer moins que le montant investi. Avant de sélectionner ces supports, évaluez votre tolérance au risque, votre horizon de placement et consultez les documents d’information associés.
Adaptez la répartition de vos placements à votre horizon d’investissement.
Adaptez la répartition de vos placements à votre horizon d’investissement : si vous prévoyez d’utiliser votre épargne prochainement, privilégiez une approche prudente et des supports moins exposés aux fluctuations, en vérifiant leurs garanties et leurs frais. Pour un objectif à plus long terme, une part d’unités de compte peut être envisagée selon votre tolérance au risque, car leur valeur peut varier et le capital n’est pas garanti. Pensez à réévaluer régulièrement votre allocation à mesure que votre projet approche.
Désignez soigneusement les bénéficiaires du contrat.
La désignation des bénéficiaires de votre contrat d’assurance vie mérite une attention particulière : elle détermine qui pourra recevoir le capital en cas de décès. Rédigez une clause claire et précise, en indiquant les personnes concernées et, si vous le souhaitez, la répartition du capital entre elles. Pensez à la mettre à jour après un changement important dans votre vie, comme un mariage, une naissance ou une séparation. En cas de situation complexe, demandez conseil à un professionnel afin que la clause corresponde à vos souhaits et aux règles applicables.
Consultez la documentation à jour de BoursoBank avant toute décision.
Avant de souscrire à l’offre d’assurance vie BoursoBank ou de modifier votre contrat, consultez sa documentation à jour : les frais, les supports disponibles, les conditions de gestion et les garanties peuvent évoluer. Prenez le temps de lire les documents contractuels et les informations sur les risques afin de vérifier que le contrat correspond à vos objectifs et à votre situation.