Quelle assurance vie choisir ?
Choisir une assurance vie dépend avant tout de votre objectif : épargner, préparer un projet, compléter votre retraite ou transmettre un capital. En France, l’assurance vie désigne généralement un placement permettant d’investir sur différents supports et de désigner un ou plusieurs bénéficiaires. Elle ne doit pas être confondue avec l’assurance décès, qui vise principalement à verser un capital aux proches si l’assuré décède pendant la période prévue au contrat.
Définir votre objectif
Avant de comparer les contrats, précisez l’usage que vous souhaitez faire de votre épargne :
- Constituer une épargne disponible : vérifiez les conditions de retrait et les éventuels frais. Un rachat, total ou partiel, est généralement possible, mais les délais de traitement varient selon le contrat et les supports détenus.
- Préparer un projet à moyen ou long terme : examinez les possibilités de versements réguliers et la diversité des supports d’investissement proposés.
- Préparer la retraite : réfléchissez à l’horizon de placement et au niveau de risque que vous êtes prêt à accepter.
- Organiser la transmission d’un capital : portez une attention particulière à la clause bénéficiaire et à sa rédaction.
Fonds en euros ou unités de compte ?
La plupart des contrats proposent un ou plusieurs types de supports, dont les caractéristiques diffèrent.
Le fonds en euros
Le fonds en euros offre une garantie du capital selon les modalités prévues au contrat, généralement hors frais éventuels. Son rendement dépend notamment des conditions du contrat et peut évoluer d’une année à l’autre. Il peut convenir aux personnes qui privilégient une approche prudente, tout en gardant à l’esprit que les frais et l’inflation peuvent réduire le rendement réel de l’épargne.
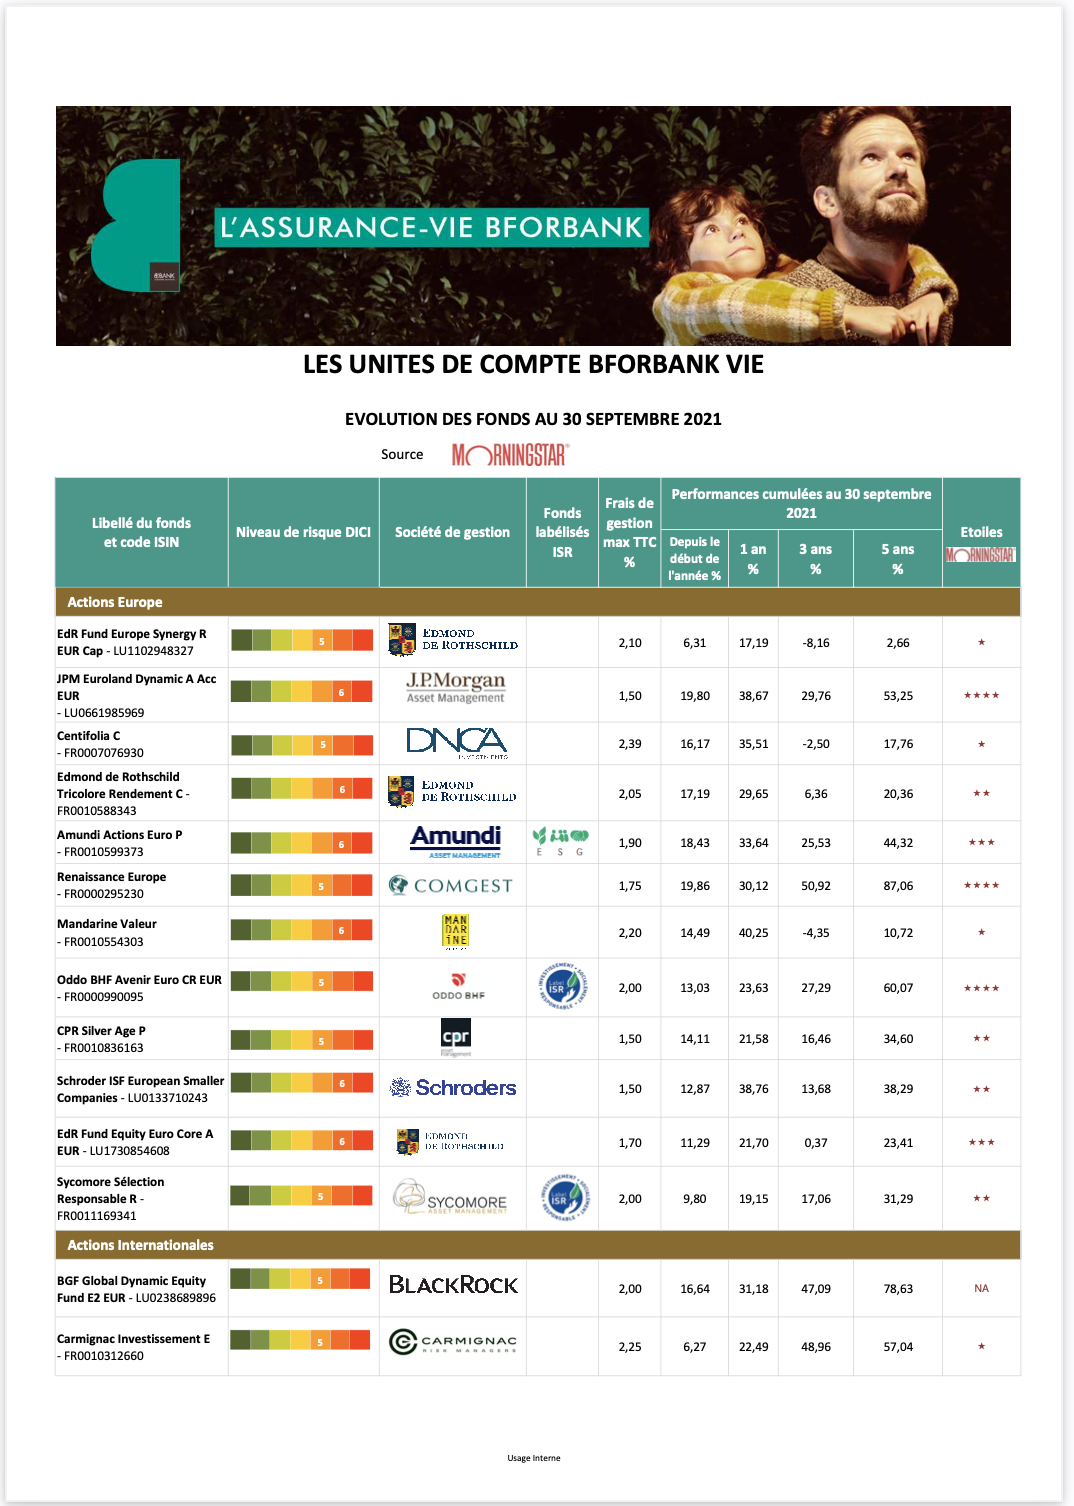
Les unités de compte
Les unités de compte peuvent être investies dans des supports variés, par exemple des fonds ou des parts immobilières. Elles offrent un potentiel de diversification, mais leur valeur peut fluctuer à la hausse comme à la baisse. Le capital investi n’est pas garanti. Il est donc important de choisir des supports adaptés à votre horizon de placement, à vos connaissances et à votre tolérance aux pertes.
Certains contrats proposent une combinaison de fonds en euros et d’unités de compte. Cette répartition peut être ajustée selon vos objectifs, mais elle doit être comprise et réexaminée périodiquement.
Les critères à comparer
Deux contrats d’assurance vie peuvent présenter des différences importantes. Pour choisir, examinez notamment :
- Les frais : frais sur versement, frais de gestion, frais propres aux supports et éventuels frais d’arbitrage. Les frais réduisent la performance de votre épargne.
- Les supports disponibles : vérifiez leur variété, leur niveau de risque et les informations mises à disposition pour les comprendre.
- Les modalités de gestion : certains contrats permettent de choisir vous-même les supports ; d’autres proposent une gestion pilotée selon un profil de risque.
- Les conditions de versement et de retrait : renseignez-vous sur les montants minimums, les délais et les démarches nécessaires.
- La qualité de l’information et du suivi : relevés clairs, accès aux documents contractuels et disponibilité du service client.
- Les garanties complémentaires éventuelles : vérifiez leur coût, leur fonctionnement et les exclusions prévues au contrat.
Quelle assurance vie selon votre profil ?
Pour une personne qui privilégie la prudence, un contrat proposant un fonds en euros et une information claire sur les garanties peut être à étudier. Il reste essentiel de comparer les frais et les conditions exactes de garantie.
Pour une personne disposant d’un horizon de placement plus long et acceptant les fluctuations, un contrat donnant accès à plusieurs unités de compte peut permettre une diversification plus large. Cette option comporte un risque de perte en capital et ne garantit pas de rendement.
Pour une personne qui souhaite être accompagnée, la gestion pilotée peut être une solution à comparer. Il faut toutefois examiner le profil de risque proposé, les supports sélectionnés, les frais supplémentaires et la possibilité de modifier le mode de gestion.
Il n’existe donc pas une assurance vie idéale pour tout le monde. Le contrat adapté est celui dont les caractéristiques correspondent à vos objectifs et que vous comprenez avant d’y placer votre épargne.
Ne pas négliger la clause bénéficiaire
La clause bénéficiaire indique qui recevra le capital en cas de décès de l’assuré, selon les règles applicables au contrat. Elle mérite une attention particulière : une formulation imprécise ou devenue obsolète peut compliquer le règlement du capital. Pensez à la relire après un changement important dans votre situation familiale et demandez conseil en cas de situation complexe.
Fiscalité : tenir compte de votre situation
La fiscalité de l’assurance vie dépend notamment de la date des versements, de l’ancienneté du contrat, du montant retiré et de la situation du souscripteur. Les retraits ne sont pas nécessairement imposés de la même manière que la totalité du capital retiré. Les règles applicables à la transmission peuvent également varier selon plusieurs critères. Avant une opération importante, vérifiez les règles en vigueur ou sollicitez un professionnel compétent.
En résumé
Pour choisir une assurance vie, commencez par définir votre objectif et votre horizon de placement, puis comparez les frais, les supports, les risques, les modalités de retrait et la qualité de l’accompagnement. Prenez le temps de lire les documents contractuels et de vérifier que le niveau de risque correspond à votre situation. Une comparaison personnalisée peut aider à identifier les contrats qui répondent le mieux à vos besoins, sans se limiter au rendement affiché.
7 Conseils Essentiels pour Bien Choisir votre Assurance Vie
- Définissez vos objectifs
- Comparez les frais de gestion et de versement.
- Choisissez entre fonds en euros et unités de compte.
- Vérifiez les garanties et les options proposées.
- Examinez les conditions de retrait et de rachat.
- Adaptez le niveau de risque à votre profil.
- Comparez plusieurs contrats avant de souscrire.
Définissez vos objectifs
Avant de choisir une assurance vie, définissez clairement vos objectifs : souhaitez-vous constituer une épargne disponible, financer un projet, préparer votre retraite ou transmettre un capital à vos proches ? Votre réponse vous aidera à déterminer votre horizon de placement, le niveau de risque que vous pouvez accepter et les caractéristiques à privilégier dans un contrat. Plus vos objectifs sont précis, plus il sera facile de comparer les offres et de choisir une solution adaptée à votre situation.
Comparez les frais de gestion et de versement.
Avant de choisir une assurance vie, comparez attentivement les frais de gestion et les frais prélevés sur chaque versement. Les frais de gestion sont généralement facturés chaque année et peuvent réduire progressivement la valeur de votre épargne, tandis que les frais de versement diminuent immédiatement le montant réellement investi. Vérifiez également les frais propres aux supports et aux opérations, comme les arbitrages ou les retraits, car leur application varie selon les contrats. Pour comparer efficacement, examinez les documents tarifaires et évaluez le coût total sur la durée envisagée, plutôt que de vous fier uniquement aux performances annoncées.
Choisissez entre fonds en euros et unités de compte.
Choisissez entre fonds en euros et unités de compte selon votre horizon de placement et votre tolérance au risque. Le fonds en euros offre généralement une garantie du capital selon les conditions du contrat, tandis que les unités de compte donnent accès à des placements diversifiés dont la valeur peut varier à la hausse comme à la baisse, avec un risque de perte en capital. Vous pouvez aussi répartir votre épargne entre les deux supports, en prenant le temps de comparer les frais et de vérifier que le niveau de risque correspond à votre situation.
Vérifiez les garanties et les options proposées.
Avant de choisir une assurance vie, vérifiez attentivement les garanties et les options proposées dans le contrat. Selon les offres, vous pouvez trouver des garanties complémentaires, des modalités de gestion différentes ou des options de versement et de retrait qui influencent la souplesse du placement. Lisez les conditions, les exclusions et les frais associés à chacune : une option utile dans votre situation peut aussi entraîner un coût supplémentaire. Comparez ces éléments en fonction de vos objectifs et assurez-vous de bien comprendre ce qui est garanti — ou non — avant de souscrire.
Examinez les conditions de retrait et de rachat.
Avant de choisir une assurance vie, examinez attentivement les conditions de retrait et de rachat. Vérifiez si vous pouvez effectuer des retraits partiels ou clôturer le contrat, quels délais de traitement s’appliquent et si des frais sont prévus. Pensez également à la fiscalité, qui dépend notamment de l’ancienneté du contrat et de votre situation. Ces vérifications vous aideront à savoir dans quelle mesure votre épargne restera accessible lorsque vous en aurez besoin.
Adaptez le niveau de risque à votre profil.
Adaptez le niveau de risque de votre assurance vie à votre situation financière, à vos objectifs et à votre horizon de placement. Si vous privilégiez la stabilité ou prévoyez d’utiliser votre épargne prochainement, une part plus importante de supports prudents peut être appropriée. Si votre horizon est plus long et que vous acceptez les fluctuations, vous pouvez envisager une diversification en unités de compte, tout en sachant que leur valeur peut baisser et que le capital n’est pas garanti. En cas de doute, prenez le temps d’évaluer votre tolérance aux pertes et demandez conseil avant de choisir vos supports.
Comparez plusieurs contrats avant de souscrire.
Avant de souscrire une assurance vie, prenez le temps de comparer plusieurs contrats : les frais sur versement et de gestion, les supports proposés, les modalités de retrait ainsi que le niveau de risque peuvent varier sensiblement. Examinez aussi les conditions de garantie du fonds en euros et les services d’accompagnement, sans vous fier uniquement aux performances passées, qui ne préjugent pas des résultats futurs. Cette comparaison vous aidera à choisir un contrat adapté à vos objectifs, à votre horizon de placement et à votre situation.