
Assurance décès et prêt immobilier : est-elle obligatoire ?
Lorsqu’un emprunteur souscrit un crédit immobilier, la banque demande généralement une assurance emprunteur. La garantie décès en est souvent un élément essentiel : elle peut permettre de rembourser tout ou partie du capital restant dû si l’assuré décède pendant la durée du prêt. Mais cette assurance est-elle réellement obligatoire ? Voici ce qu’il faut savoir.
L’assurance décès est-elle obligatoire pour obtenir un prêt immobilier ?
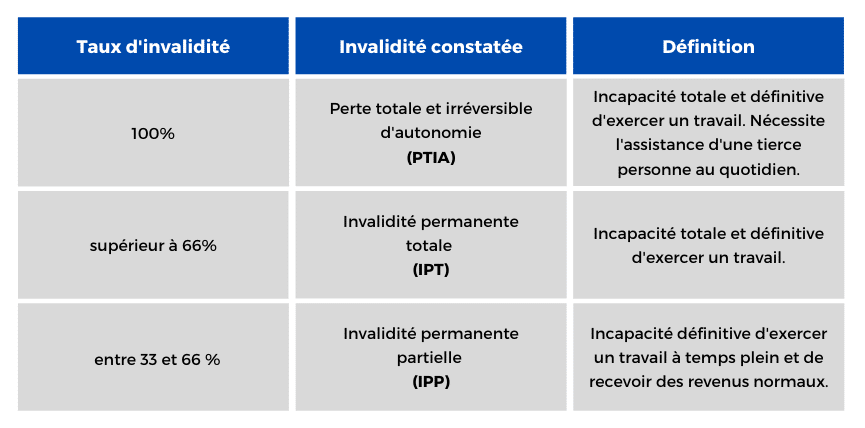
En France, la loi n’impose pas à un emprunteur de souscrire une assurance décès pour financer l’achat d’un bien immobilier. Toutefois, dans la pratique, les banques exigent très souvent une assurance emprunteur avant d’accorder le prêt. Elles peuvent notamment demander une couverture contre le décès et, selon le dossier, contre la perte totale et irréversible d’autonomie (PTIA), l’invalidité ou l’incapacité de travail.
Les garanties exigées varient selon le prêteur, le montant emprunté, la durée du crédit et la situation de l’emprunteur. Il est donc important de consulter les conditions d’assurance indiquées dans l’offre de prêt.
À quoi sert la garantie décès ?
Si l’assuré décède pendant la période couverte, l’assureur verse une prestation destinée à rembourser le capital restant dû, dans la limite de la quotité assurée et des conditions prévues au contrat. Cette prise en charge peut éviter aux proches de devoir assumer seuls tout ou partie des échéances restantes.
La somme versée dépend notamment de la quotité choisie. Pour un emprunt à deux, chaque co-emprunteur peut être assuré à hauteur d’une part différente. Par exemple, avec une quotité de 50 % sur chaque personne, le décès de l’un des emprunteurs peut entraîner une prise en charge de 50 % du capital restant dû, si les conditions du contrat sont remplies. Une couverture à 100 % sur chaque tête peut offrir une protection plus importante, mais son coût est généralement plus élevé.
Que couvre — et ne couvre pas — l’assurance décès ?
La garantie décès ne s’applique pas automatiquement à toutes les situations. Les conditions de prise en charge sont définies dans le contrat. Celui-ci peut prévoir des limites d’âge, des exclusions ou des délais de carence. Certains risques ou circonstances de décès peuvent être exclus, sous réserve des règles applicables et de la rédaction du contrat.
Avant de souscrire, il est donc essentiel de vérifier :
- les garanties exigées par la banque ;
- la quotité assurée pour chaque emprunteur ;
- les exclusions et les limites d’âge ;
- les délais de carence et les éventuelles franchises ;
- les formalités à accomplir en cas de sinistre ;
- le coût total de l’assurance sur la durée du prêt.
Peut-on choisir une assurance autre que celle de la banque ?
Oui. L’emprunteur peut généralement souscrire le contrat proposé par la banque ou choisir une assurance auprès d’un autre assureur. Cette démarche est souvent appelée délégation d’assurance. Le contrat externe doit toutefois présenter un niveau de garanties équivalent à celui exigé par la banque pour les garanties concernées.
La banque doit examiner le contrat proposé au regard de critères d’équivalence et ne peut pas refuser une assurance externe au seul motif qu’elle provient d’un autre organisme. Il est conseillé de demander les exigences d’assurance de la banque avant de comparer les offres, afin de vérifier que le contrat choisi répond bien à ses critères.
Peut-on changer d’assurance emprunteur après la signature du prêt ?
La loi permet de résilier et de remplacer une assurance emprunteur à tout moment, sous réserve de proposer un nouveau contrat offrant un niveau de garanties équivalent à celui exigé par le prêteur. La banque doit étudier la demande et respecter les règles applicables à la substitution du contrat.
Changer d’assurance peut permettre de réduire le coût du crédit, mais il faut comparer les garanties, les exclusions et les modalités de prise en charge, et pas seulement le montant de la cotisation.
Questionnaire de santé : quelles règles ?
Dans certaines situations, la loi dispense l’emprunteur de remplir un questionnaire médical. Cette dispense s’applique lorsque la part assurée sur l’encours cumulé des crédits immobiliers ne dépasse pas 200 000 euros par assuré et que le remboursement du prêt intervient avant son 60e anniversaire. Les conditions étant précises, il convient de vérifier si le dossier entre dans ce cadre.
En dehors de ces situations, l’assureur peut demander des informations médicales pour évaluer le risque et déterminer les conditions de couverture. Les réponses doivent être exactes : une déclaration inexacte peut avoir des conséquences sur l’indemnisation.
Comment bien choisir sa garantie décès ?
Pour choisir une assurance adaptée, commencez par comparer les exigences de la banque et les besoins de protection de votre foyer. Examinez ensuite la quotité, le montant des cotisations, les exclusions, les limites d’âge et les conditions de versement de la prestation. Pour un emprunt à deux, réfléchissez à la part du prêt que le co-emprunteur survivant pourrait assumer en cas de décès.
En résumé, l’assurance décès n’est pas une obligation légale générale pour obtenir un prêt immobilier, mais elle est fréquemment exigée par les banques dans le cadre de l’assurance emprunteur. Comparer les contrats et comprendre précisément la couverture proposée permet de protéger ses proches tout en maîtrisant le coût du crédit.
Questions fréquentes sur l’obligation d’assurance décès pour un prêt immobilier
- Est-il obligatoire d’avoir une assurance pour un prêt ?
- Est-ce que l’assurance est obligatoire pour un prêt immobilier ?
- Est-ce que l’assurance décès est obligatoire pour un prêt immobilier ?
- Est-il obligatoire de s’assurer pour un prêt immobilier ?
- Est-il obligatoire d’avoir une assurance vie pour un prêt immobilier ?
Est-il obligatoire d’avoir une assurance pour un prêt ?
En France, la loi n’impose pas de souscrire une assurance emprunteur pour obtenir un prêt immobilier. Toutefois, les banques l’exigent presque toujours pour accorder le financement, notamment afin de couvrir le remboursement du capital en cas de décès ou d’invalidité. Les garanties requises dépendent du prêteur et du dossier. Il est possible de choisir un contrat auprès d’un autre assureur, à condition qu’il offre un niveau de garanties équivalent à celui demandé par la banque.
Est-ce que l’assurance est obligatoire pour un prêt immobilier ?
En France, la loi n’impose pas de souscrire une assurance emprunteur pour obtenir un prêt immobilier. Toutefois, les banques l’exigent presque toujours pour accorder le crédit, notamment afin de se protéger contre les risques de décès, d’invalidité ou d’incapacité de travail. Vous pouvez choisir le contrat proposé par la banque ou opter pour une assurance externe, à condition que celle-ci respecte le niveau de garanties demandé par le prêteur.
Est-ce que l’assurance décès est obligatoire pour un prêt immobilier ?
En France, la loi n’impose pas systématiquement de souscrire une assurance décès pour obtenir un prêt immobilier. Toutefois, les banques l’exigent généralement dans le cadre de l’assurance emprunteur, souvent avec d’autres garanties comme la perte totale et irréversible d’autonomie. Les garanties demandées varient selon le prêteur et le dossier : vérifiez les conditions de votre offre de prêt et comparez les contrats, y compris ceux proposés par d’autres assureurs, sous réserve d’un niveau de garanties équivalent à celui exigé par la banque.
Est-il obligatoire de s’assurer pour un prêt immobilier ?
En France, la loi n’impose pas de souscrire une assurance emprunteur pour obtenir un prêt immobilier. Toutefois, les banques l’exigent généralement pour accorder le crédit, notamment avec des garanties décès et perte totale et irréversible d’autonomie, et parfois invalidité ou incapacité. Vous pouvez choisir l’assurance proposée par la banque ou en souscrire une auprès d’un autre assureur, à condition que les garanties répondent aux critères d’équivalence demandés par le prêteur.
Est-il obligatoire d’avoir une assurance vie pour un prêt immobilier ?
Non, la souscription d’une assurance vie n’est pas obligatoire pour obtenir un prêt immobilier. Elle est différente de l’assurance emprunteur, qui peut inclure une garantie décès. La loi n’impose pas cette assurance, mais les banques l’exigent généralement pour accorder le crédit. Vous pouvez souvent choisir le contrat de votre banque ou en souscrire un auprès d’un autre assureur, à condition que les garanties répondent aux critères d’équivalence demandés par le prêteur.


