Malus en assurance auto : comprendre son fonctionnement et réduire son impact
Un accident responsable peut entraîner une hausse du coût de l’assurance auto : c’est le malus. En France, cette évolution est encadrée par le système du coefficient de réduction-majoration, souvent appelé bonus-malus. Comprendre son calcul permet d’anticiper son effet sur la prime et de savoir comment retrouver progressivement un meilleur coefficient.
Qu’est-ce que le bonus-malus auto ?
Le bonus-malus est un coefficient appliqué à la prime de référence de l’assurance automobile. Il évolue en fonction des sinistres pour lesquels la responsabilité du conducteur est retenue, totalement ou partiellement. Le coefficient est révisé à l’échéance annuelle du contrat.
Pour un conducteur qui débute sans antécédent pris en compte, le coefficient de départ est généralement de 1. Un coefficient inférieur à 1 correspond à un bonus ; un coefficient supérieur à 1 correspond à un malus.
Comment le malus est-il calculé ?
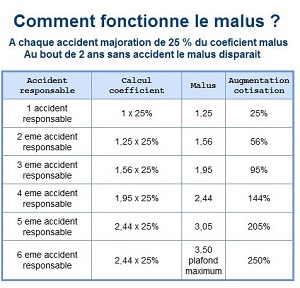
- Accident totalement responsable : le coefficient est généralement multiplié par 1,25, soit une majoration de 25 %.
- Responsabilité partagée : le coefficient est généralement multiplié par 1,125, soit une majoration de 12,5 %.
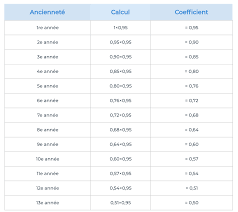
- Année sans sinistre responsable : le coefficient diminue de 5 %, selon les règles applicables au bonus-malus.
Le coefficient ne peut normalement pas descendre en dessous de 0,50 ni dépasser 3,50. Ces limites correspondent respectivement au bonus maximal et au malus maximal prévus par le dispositif.
Exemple : avec un coefficient de 1, un accident totalement responsable peut le faire passer à 1,25. Si le conducteur ne connaît ensuite aucun sinistre responsable, le coefficient baisse progressivement à chaque échéance annuelle.
Quels sinistres entraînent un malus ?
Le malus dépend de la responsabilité retenue pour le sinistre, et non du seul fait qu’un accident ait été déclaré. Un accident dont le conducteur n’est pas responsable ne majore normalement pas son coefficient. En cas de responsabilité partagée, la majoration est moins importante que pour un accident totalement responsable.
Certains événements, comme le vol ou le bris de glace, ne donnent généralement pas lieu à une majoration du bonus-malus lorsqu’aucune responsabilité du conducteur n’est engagée. Toutefois, un sinistre peut avoir d’autres conséquences sur le contrat ou la prime, selon les circonstances et les garanties souscrites. Il est donc utile de vérifier les conditions de son assurance.
Combien de temps faut-il pour effacer un malus ?
Le coefficient peut diminuer au fil des années lorsque le conducteur ne provoque pas de sinistre responsable. Le retour à un coefficient plus favorable dépend de son niveau de départ et de son historique. La règle dite de « descente rapide » prévoit qu’après deux années consécutives sans sinistre responsable, le coefficient ne peut normalement pas être supérieur à 1, sous réserve des conditions prévues par la réglementation.
Le bonus-malus est distinct d’autres critères utilisés par les assureurs, tels que l’âge, l’ancienneté du permis, le véhicule, le lieu de résidence ou l’usage du véhicule. Un coefficient qui revient à 1 ne signifie donc pas nécessairement que la prime retrouve son montant antérieur.
Le malus suit-il le conducteur en cas de changement d’assureur ?
Lors d’un changement d’assureur, le nouvel assureur peut consulter le relevé d’informations, qui retrace notamment les sinistres et le coefficient bonus-malus. Changer de compagnie ne permet donc pas d’effacer un malus. Ce document est également utile pour vérifier que l’historique enregistré est exact.
En cas de désaccord sur la responsabilité ou sur le coefficient appliqué, il est conseillé de demander à l’assureur les éléments ayant servi au calcul et de signaler toute erreur avec les justificatifs disponibles.
Comment limiter le coût d’une assurance avec malus ?
- Comparer plusieurs offres en vérifiant les garanties, les franchises et les exclusions, pas uniquement le montant de la cotisation.
- Choisir un véhicule dont la valeur et la puissance sont adaptées à son budget.
- Évaluer ses besoins : certaines garanties optionnelles peuvent être moins utiles selon l’âge ou l’usage du véhicule.
- Éviter les déclarations inexactes et signaler tout changement pertinent à l’assureur.
- Adopter une conduite prudente afin de permettre au coefficient de diminuer progressivement.
Un malus peut rendre la recherche d’une assurance plus difficile, mais il ne supprime pas l’obligation d’assurer un véhicule utilisé sur la voie publique. Si les propositions reçues sont refusées, des solutions spécifiques aux conducteurs ayant des difficultés à s’assurer peuvent être envisagées. Les conditions et les tarifs varient selon chaque situation.
À retenir
Le malus auto est une majoration du coefficient d’assurance liée aux sinistres responsables. Il augmente généralement de 25 % après un accident totalement responsable et de 12,5 % en cas de responsabilité partagée. En l’absence de nouveaux sinistres responsables, le coefficient peut redescendre progressivement. Pour maîtriser son budget, il est essentiel de vérifier son relevé d’informations et de comparer les contrats à garanties équivalentes.
9 Conseils pour Gérer Efficacement votre Malus Auto Assurance
- Vérifiez votre coefficient bonus-malus sur votre avis d’échéance.
- Un accident responsable peut augmenter votre prime.
- Après un an sans accident responsable, votre coefficient baisse généralement.
- Comparez les offres avant de renouveler votre contrat.
- Déclarez les sinistres dans les délais prévus au contrat.
- Ne cachez pas un accident à votre assureur.
- Adaptez vos garanties à la valeur de votre voiture.
- Conduisez prudemment pour éviter les sinistres responsables.
- Demandez à votre assureur comment votre malus évoluera.
Vérifiez votre coefficient bonus-malus sur votre avis d’échéance.
Vérifiez votre coefficient bonus-malus sur votre avis d’échéance : il indique l’évolution de votre historique de conduite et peut influencer le montant de votre prime d’assurance auto. Comparez-le à celui de l’année précédente et assurez-vous qu’il tient bien compte des sinistres déclarés et de votre niveau de responsabilité. En cas d’erreur ou de doute, demandez des précisions à votre assureur.
Un accident responsable peut augmenter votre prime.
Un accident responsable peut entraîner une hausse de votre prime d’assurance auto, car il peut augmenter votre coefficient de malus lors du renouvellement du contrat. Le montant de cette majoration dépend notamment de votre niveau de responsabilité et de votre historique de conduite. Pour en connaître l’impact précis, consultez votre avis d’échéance ou demandez des explications à votre assureur.
Après un an sans accident responsable, votre coefficient baisse généralement.
Après une année d’assurance sans sinistre engageant votre responsabilité, votre coefficient bonus-malus baisse généralement de 5 % : il est multiplié par 0,95 à l’échéance annuelle. Cette diminution peut réduire votre prime, mais le montant final dépend aussi des autres critères tarifaires de votre assureur.
Comparez les offres avant de renouveler votre contrat.
Avant de renouveler votre contrat, prenez le temps de comparer plusieurs offres : un malus peut peser sur votre prime, mais les tarifs et les conditions varient d’un assureur à l’autre. Examinez les garanties, les franchises et les exclusions autant que le prix, afin de choisir une couverture adaptée à vos besoins sans mauvaises surprises. Demandez également un relevé d’informations à votre assureur pour que les propositions tiennent compte de votre coefficient et de votre historique de conduite.
Déclarez les sinistres dans les délais prévus au contrat.
Déclarez tout sinistre à votre assureur dans le délai prévu par votre contrat, même si votre responsabilité n’est pas encore établie. Les délais peuvent varier selon la nature de l’événement — par exemple, un vol peut être soumis à un délai plus court — alors vérifiez vos conditions générales et conservez une preuve de votre déclaration. Un signalement rapide facilite le traitement du dossier et permet à l’assureur d’évaluer correctement les circonstances et l’éventuel impact sur votre bonus-malus.
Ne cachez pas un accident à votre assureur.
Ne cachez pas un accident à votre assureur : déclarez-le dans les délais prévus par votre contrat, même si les dégâts semblent mineurs. Une omission ou une fausse déclaration peut compliquer l’indemnisation et entraîner des conséquences sur votre couverture, voire sur votre contrat. Décrivez les faits avec précision et transmettez les documents utiles ; votre assureur pourra alors déterminer les responsabilités et les suites à donner, notamment pour votre bonus-malus.
Adaptez vos garanties à la valeur de votre voiture.
Adaptez vos garanties à la valeur de votre voiture : si elle est ancienne ou de faible valeur, une assurance tous risques peut coûter plus cher que le montant que vous pourriez récupérer en cas de sinistre. Une formule au tiers, éventuellement complétée par des garanties ciblées comme le bris de glace ou le vol, peut alors être plus adaptée. Comparez le coût de la prime, le montant des franchises et la valeur de remplacement du véhicule afin de choisir une couverture cohérente avec votre budget, notamment si votre malus augmente déjà votre cotisation.
Conduisez prudemment pour éviter les sinistres responsables.
Adopter une conduite prudente est le meilleur moyen d’éviter les sinistres responsables et les majorations de votre coefficient bonus-malus. Respectez les limitations de vitesse et les distances de sécurité, restez attentif aux autres usagers et adaptez votre conduite aux conditions de circulation et à la météo. En évitant les accidents responsables, vous protégez non seulement votre sécurité, mais vous préservez aussi votre budget d’assurance.
Demandez à votre assureur comment votre malus évoluera.
Demandez à votre assureur comment votre malus évoluera après un sinistre : il pourra vous préciser le coefficient appliqué à la prochaine échéance, son effet estimé sur votre prime et le temps nécessaire pour qu’il diminue en l’absence de nouveaux accidents responsables. Pensez également à vérifier votre relevé d’informations afin de vous assurer que votre historique et le calcul du bonus-malus sont exacts.