Assurance de prêt immobilier pour une personne en situation de handicap : quelles solutions ?
Obtenir une assurance de prêt immobilier lorsqu’on est en situation de handicap peut soulever des questions particulières. Selon la nature du handicap, les conséquences sur la santé et les garanties demandées par la banque, certaines démarches peuvent être plus complexes. Cela ne signifie toutefois pas qu’il est impossible d’assurer son emprunt. Plusieurs dispositifs et solutions permettent d’étudier le dossier et de rechercher une couverture adaptée.
Pourquoi l’assurance emprunteur peut-elle être plus difficile à obtenir ?
L’assurance emprunteur protège l’emprunteur et la banque si un événement prévu au contrat empêche le remboursement du crédit. Elle peut notamment couvrir le décès, la perte totale et irréversible d’autonomie (PTIA), l’invalidité ou l’incapacité de travail.
Lors de l’étude d’un dossier, l’assureur évalue le risque en fonction de différents éléments : état de santé, activités professionnelles, garanties demandées, montant emprunté et durée du prêt. Un handicap peut entraîner des questions complémentaires ou conduire à une proposition spécifique. Selon la situation, l’assureur peut accepter le dossier aux conditions standard, appliquer une surprime, exclure certains risques ou refuser une garantie. Chaque décision dépend de l’analyse du dossier et des critères de l’assureur.
Le handicap ne correspond pas automatiquement à une incapacité à travailler ou à rembourser un crédit. L’évaluation porte notamment sur la situation personnelle, les éventuelles pathologies associées et les conséquences concrètes sur l’activité et l’autonomie.
La convention AERAS : un dispositif à connaître
La convention AERAS — « S’Assurer et Emprunter avec un Risque Aggravé de Santé » — organise un examen approfondi des demandes d’assurance présentant un risque de santé particulier. Elle prévoit plusieurs niveaux d’étude du dossier lorsque l’assurance ne peut pas être proposée aux conditions habituelles.
La convention peut permettre d’étudier des solutions qui n’auraient pas été examinées lors d’une première analyse. Elle prévoit aussi, sous certaines conditions, des mécanismes de limitation des surprimes. Son application dépend notamment du type de crédit, de l’âge de l’emprunteur et du montant assuré. Elle ne garantit cependant ni l’obtention d’une assurance ni l’acceptation du prêt par la banque.
Il est utile de demander à la banque ou à l’assureur si le dossier relève de la convention AERAS et quelles démarches sont nécessaires. Les délais et les documents à fournir peuvent varier selon la situation.
La loi Lemoine et l’absence de questionnaire médical
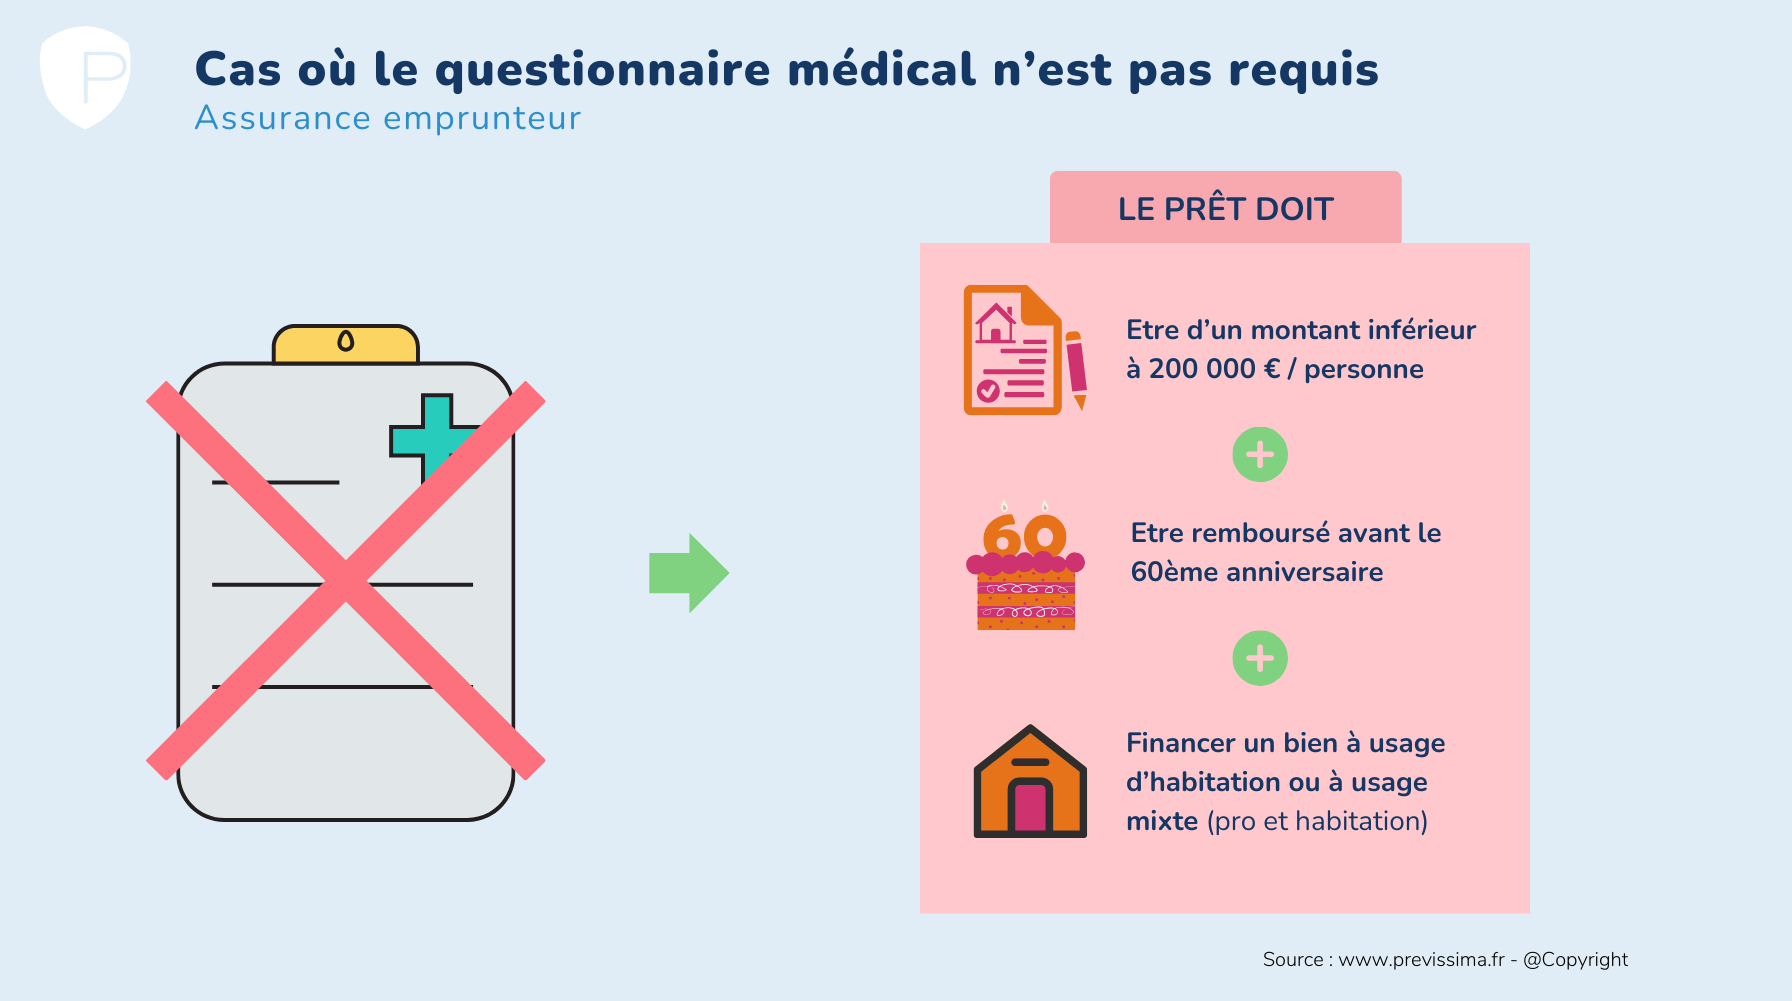
Dans certains cas, la loi Lemoine supprime le questionnaire médical pour l’assurance d’un prêt immobilier. Cette mesure s’applique lorsque la part assurée par personne ne dépasse pas 200 000 euros et que le remboursement du prêt intervient avant le 60e anniversaire de l’emprunteur.
Lorsque ces conditions sont réunies, l’assureur ne peut pas demander d’informations sur l’état de santé dans le cadre de cette assurance. Il reste néanmoins nécessaire de vérifier les conditions exactes du contrat et la part assurée pour chaque emprunteur. Si le prêt ne remplit pas ces critères, une évaluation médicale peut être demandée, dans le respect des règles applicables.
Quelles garanties examiner attentivement ?
Les garanties d’un contrat ne couvrent pas toutes les situations de la même manière. Il est donc essentiel de lire les définitions, les exclusions, les délais de franchise et les conditions d’indemnisation.
- Décès et PTIA : garanties souvent demandées par la banque, qui interviennent selon les définitions et les conditions prévues au contrat.
- Invalidité permanente totale ou partielle (IPT et IPP) : les seuils et les modalités d’évaluation varient d’un contrat à l’autre.
- Incapacité temporaire de travail (ITT) : la prise en charge dépend notamment de la définition de l’incapacité retenue et de la situation professionnelle de l’assuré.
Pour une personne en situation de handicap, il convient de vérifier si les critères d’indemnisation tiennent compte de la profession exercée, de la capacité à exercer toute activité ou de l’impossibilité d’exercer son métier habituel. Une garantie portant le même nom peut offrir une couverture différente selon l’assureur.
Comparer les contrats et envisager une délégation d’assurance
La banque peut proposer son contrat d’assurance de groupe, mais il est également possible de rechercher une assurance auprès d’un autre organisme. Cette démarche, appelée délégation d’assurance, permet de comparer plusieurs offres, sous réserve que le contrat choisi présente un niveau de garanties équivalent aux exigences de la banque.
La comparaison ne doit pas porter uniquement sur le prix. Il faut aussi examiner les exclusions, les surprimes, les garanties effectivement accordées et les conditions de prise en charge. Pour faciliter l’étude, préparez les informations et documents demandés par l’assureur, puis répondez avec précision aux éventuelles questions médicales. Une omission ou une déclaration inexacte peut avoir des conséquences sur la couverture.
Que faire en cas de refus ou de couverture limitée ?
En cas de refus ou de proposition comportant des exclusions importantes, plusieurs pistes peuvent être étudiées :
- solliciter un autre assureur ou un courtier spécialisé dans les risques aggravés de santé ;
- demander un nouvel examen du dossier, notamment dans le cadre de la convention AERAS lorsque celle-ci s’applique ;
- examiner avec la banque les garanties alternatives possibles, comme un nantissement ou une caution, sous réserve de son accord ;
- adapter, si cela est possible, le montant, la durée ou la répartition de l’emprunt entre co-emprunteurs.
Une garantie alternative n’est pas automatiquement acceptée par la banque. Il est donc préférable de discuter de ces options avant de finaliser le plan de financement.
Les étapes à retenir
- Demander à la banque le détail des garanties exigées pour le prêt.
- Vérifier si les conditions d’exemption de questionnaire médical prévues par la loi Lemoine sont réunies.
- Comparer plusieurs contrats en étudiant les garanties et exclusions autant que le tarif.
- Demander si la convention AERAS peut s’appliquer au dossier.
- En cas de difficulté, faire examiner les solutions alternatives avec la banque et un professionnel de l’assurance.
Une assurance de prêt immobilier pour une personne en situation de handicap se construit au cas par cas. En s’y prenant suffisamment tôt et en comparant les propositions, il est possible d’identifier les garanties accessibles et de mieux comprendre leurs limites. Les conditions d’acceptation restent toutefois propres à chaque contrat et à chaque dossier.
Assurance prêt immobilier et handicap : 7 questions fréquentes sur le crédit, l’invalidité et l’AAH
- Comment acheter une maison en étant handicapé ?
- Quelle banque prête aux personnes handicapées ?
- Est-ce que l’assurance CNP prêt immobilier couvre les cas d’invalidité ?
- Est-ce que l’assurance prêt immobilier couvre les troubles anxieux ?
- Est-ce que l’assurance invalidité est prise en charge pour un prêt immobilier ?
- Quelle assurance pour handicapé ?
- Est-ce que l’AAH est compatible avec le remboursement d’un crédit immobilier ?
Comment acheter une maison en étant handicapé ?
Acheter une maison en étant en situation de handicap suit les mêmes grandes étapes que tout achat immobilier : définir son budget, constituer un apport si possible, puis déposer une demande de prêt auprès d’une banque. Le prêteur étudiera notamment les revenus, les charges et la capacité de remboursement ; l’assurance emprunteur peut être examinée selon le profil et le montant du prêt. En cas de difficulté liée à la santé ou au handicap, il est possible de comparer plusieurs assureurs et de se renseigner sur la convention AERAS, qui prévoit un examen spécifique de certains dossiers. Des aides au logement ou à l’adaptation du logement peuvent également être accessibles selon la situation. Un courtier, un conseiller bancaire ou un organisme spécialisé peut accompagner les démarches et aider à étudier les solutions disponibles.
Quelle banque prête aux personnes handicapées ?
Il n’existe pas de banque réservée aux personnes en situation de handicap : les banques étudient chaque demande selon les revenus, la stabilité financière, l’apport et la capacité de remboursement. Le handicap ne signifie pas automatiquement qu’un prêt sera refusé, même si l’assurance emprunteur peut nécessiter un examen particulier. En cas de difficulté à obtenir une couverture, la convention AERAS peut faciliter l’étude de certains dossiers, et il est possible de comparer les offres de plusieurs banques et assureurs ou d’étudier une garantie alternative avec la banque.
Est-ce que l’assurance CNP prêt immobilier couvre les cas d’invalidité ?
Oui, une assurance de prêt immobilier distribuée par CNP peut couvrir certaines situations d’invalidité si les garanties correspondantes — par exemple la PTIA, l’IPT ou l’IPP — ont été souscrites et si les critères définis au contrat sont remplis. La couverture dépend toutefois de l’offre choisie, de la définition de l’invalidité, des exclusions et des éventuelles limitations liées à l’état de santé déclaré. Le handicap, à lui seul, ne garantit donc pas automatiquement une indemnisation : il est recommandé de vérifier la notice d’information et les conditions particulières du contrat, ou de demander confirmation à CNP.
Est-ce que l’assurance prêt immobilier couvre les troubles anxieux ?
La couverture des troubles anxieux par une assurance de prêt immobilier dépend du contrat et de l’évaluation de votre dossier. Si un questionnaire médical est requis, l’assureur peut demander des précisions sur le diagnostic, les traitements ou les arrêts de travail, puis proposer une couverture avec exclusions ou surprime, ou refuser certaines garanties. Les troubles anxieux ne sont toutefois pas systématiquement exclus : vérifiez notamment les garanties incapacité de travail et invalidité, ainsi que les exclusions liées aux affections psychiques. Si les conditions d’exemption prévues par la loi Lemoine s’appliquent à votre prêt, aucun questionnaire médical ne peut être demandé. En cas de difficulté, renseignez-vous sur la convention AERAS et comparez plusieurs offres.
Est-ce que l’assurance invalidité est prise en charge pour un prêt immobilier ?
L’assurance invalidité peut être incluse dans une assurance de prêt immobilier, mais sa prise en charge dépend des garanties souscrites et des conditions du contrat. Les garanties IPT (invalidité permanente totale) ou IPP (invalidité permanente partielle) interviennent lorsque le taux d’invalidité atteint les seuils prévus et que les critères contractuels sont remplis ; elles peuvent alors prendre en charge tout ou partie des échéances, ou du capital restant dû. Un handicap ne donne donc pas automatiquement droit à une indemnisation : il faut vérifier les exclusions, les modalités d’évaluation et les éventuelles limitations liées à l’état de santé.
Quelle assurance pour handicapé ?
Pour une personne en situation de handicap, l’assurance de prêt immobilier dépend de sa situation personnelle, de son activité et des garanties exigées par la banque. Il est possible de comparer les contrats de plusieurs assureurs, car les critères d’acceptation, les exclusions et les surprimes varient. Si le dossier présente un risque de santé particulier, la convention AERAS peut prévoir un examen approfondi de la demande. Dans certains cas, la loi Lemoine dispense de questionnaire médical, sous réserve de respecter les conditions applicables au montant assuré et à l’âge à la fin du prêt. Avant de choisir, vérifiez attentivement les garanties proposées et leurs conditions d’indemnisation.
Est-ce que l’AAH est compatible avec le remboursement d’un crédit immobilier ?
Oui, l’AAH (allocation aux adultes handicapés) est compatible avec le remboursement d’un crédit immobilier : la percevoir n’interdit pas d’emprunter. La banque évaluera toutefois votre capacité de remboursement en tenant compte de vos ressources, de vos charges et de la stabilité de votre situation ; la prise en compte de l’AAH peut varier selon les établissements. L’assurance emprunteur fait l’objet d’une étude distincte : en cas de difficulté liée à votre état de santé, la convention AERAS peut notamment être examinée si votre dossier remplit ses conditions.