
Assurance vie en ligne : comment comparer les contrats ?
Facile à souscrire et à gérer, l’assurance vie en ligne permet d’épargner à son rythme et de choisir entre différents supports d’investissement. Mais les contrats varient sensiblement selon les frais, les options de gestion, les placements proposés et la qualité de l’accompagnement. Un comparatif d’assurance vie en ligne aide à repérer les différences importantes et à choisir un contrat adapté à ses objectifs.
Qu’est-ce qu’une assurance vie ?
En France, l’assurance vie est avant tout un placement d’épargne. Elle peut servir à préparer un projet, investir sur le long terme ou transmettre un capital à un ou plusieurs bénéficiaires. Elle ne doit pas être confondue avec une assurance décès, qui vise principalement à verser un capital en cas de décès de l’assuré.
Les sommes investies peuvent être placées sur différents supports, selon le contrat :
- Le fonds en euros, dont le capital est garanti par l’assureur selon les conditions du contrat. Son rendement n’est pas garanti à l’avance et peut varier d’une année à l’autre.
- Les unités de compte (UC), qui peuvent être investies dans des fonds ou d’autres supports financiers. Leur valeur évolue à la hausse comme à la baisse, et le capital investi n’est généralement pas garanti.
La répartition entre ces supports dépend notamment de l’horizon de placement, des objectifs et de la tolérance au risque de l’épargnant.
Les critères à examiner dans un comparatif
Les frais du contrat
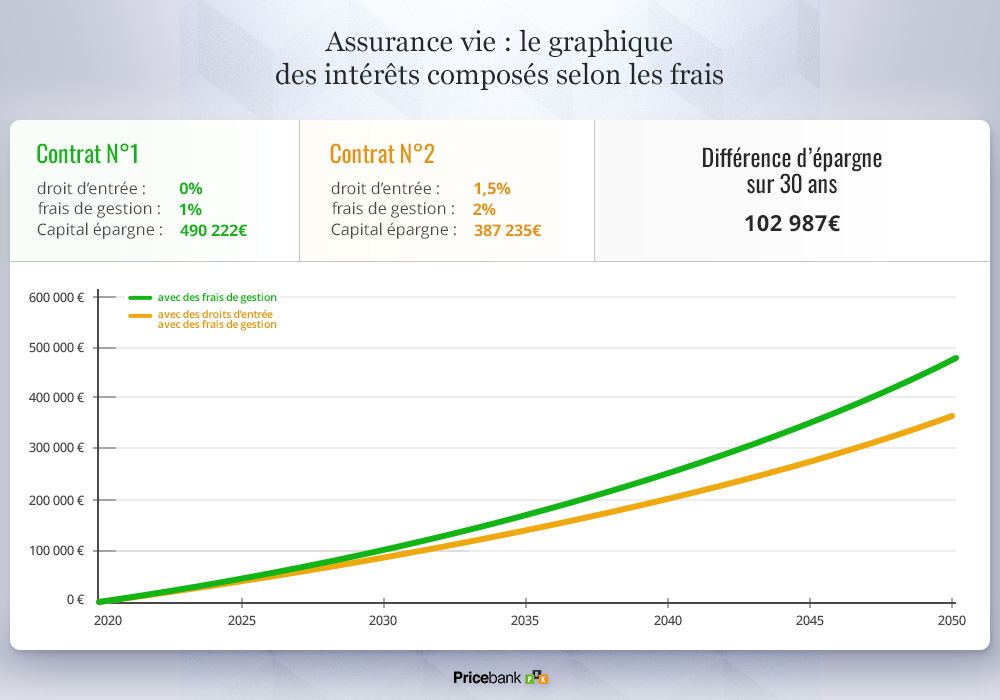
Les frais peuvent réduire le rendement de l’épargne au fil du temps. Il est donc important de vérifier plusieurs catégories :
- Les frais sur versement, prélevés sur les sommes investies ;
- Les frais de gestion annuels, appliqués aux fonds en euros et aux unités de compte ;
- Les frais d’arbitrage, qui peuvent s’appliquer lors d’un changement de supports ;
- Les frais propres aux supports, notamment pour certains fonds ou options de gestion.
Un contrat affichant peu de frais d’entrée n’est pas nécessairement le moins coûteux dans la durée. Comparez le coût total en fonction des supports et du mode de gestion que vous envisagez d’utiliser.
Le choix de supports d’investissement
Deux contrats en ligne peuvent offrir des univers d’investissement très différents. Certains privilégient une sélection simple, tandis que d’autres proposent un grand nombre de supports : fonds en euros, fonds diversifiés, actions, obligations, immobilier ou supports intégrant des critères environnementaux et sociaux.
Un choix étendu peut être utile aux investisseurs avertis, mais il ne garantit pas de meilleurs résultats. Vérifiez que les supports proposés correspondent à votre stratégie et que vous comprenez les risques associés.
Les modes de gestion
La gestion libre permet de choisir soi-même la répartition de l’épargne et de réaliser des arbitrages. Elle convient aux personnes qui souhaitent suivre leurs placements et prendre leurs décisions.
La gestion pilotée confie la sélection et les ajustements des placements à un professionnel ou à une société de gestion, selon un profil de risque défini. Les modalités, les frais et le niveau de risque varient selon les contrats. Il est utile de vérifier comment le profil est établi et si la gestion peut être modifiée.
Les conditions de versement et de retrait
Comparez le montant minimum à l’ouverture, les seuils des versements complémentaires et les éventuelles contraintes liées aux versements programmés. Renseignez-vous également sur les modalités de retrait, appelés rachats. L’assurance vie n’est pas bloquée jusqu’à une échéance : un retrait peut généralement être demandé, sous réserve des délais de traitement et des conditions du contrat.
Un rachat peut avoir des conséquences fiscales. En règle générale, l’impôt porte sur la part de gains comprise dans le retrait, et non sur l’ensemble de la somme retirée. Les règles applicables dépendent notamment de l’ancienneté du contrat, de la date des versements et de la situation fiscale de l’épargnant.
La qualité du service en ligne
La souscription numérique n’est qu’un aspect du contrat. Avant de choisir, vérifiez que vous pouvez facilement suivre votre épargne, effectuer des opérations et contacter un conseiller si nécessaire. Les délais de traitement, la clarté des documents et la disponibilité de l’assistance peuvent faire une réelle différence au quotidien.
La clause bénéficiaire
La clause bénéficiaire désigne la ou les personnes susceptibles de recevoir le capital en cas de décès. Il est important de la rédiger avec soin et de la mettre à jour lorsque la situation familiale évolue. Certains contrats proposent des outils ou un accompagnement pour faciliter cette démarche.
Comment choisir selon son profil ?
Le contrat le plus adapté dépend de vos priorités. Pour comparer plus efficacement, commencez par répondre à quelques questions :
- Quel est l’objectif de l’épargne : projet à moyen terme, préparation de la retraite ou transmission ?
- Quand pourriez-vous avoir besoin des sommes investies ?
- Acceptez-vous les fluctuations de valeur des unités de compte ?
- Souhaitez-vous gérer vos placements vous-même ou déléguer la gestion ?
- Quel niveau de frais et quel montant minimum pouvez-vous accepter ?
Une personne qui privilégie la simplicité peut rechercher une interface claire et un accompagnement accessible. Un épargnant souhaitant gérer activement son portefeuille pourra plutôt examiner la variété des supports, les frais d’arbitrage et les outils d’analyse.
Fiscalité et durée de détention
La fiscalité de l’assurance vie dépend notamment de la date des versements et de la durée de détention du contrat. Après huit ans, un abattement annuel peut s’appliquer sur les gains retirés, sous certaines conditions. Les prélèvements sociaux et les règles d’imposition doivent également être pris en compte.
La fiscalité peut évoluer et dépend de la situation de chacun. Pour une décision importante, il est recommandé de consulter les documents contractuels et de demander conseil à un professionnel qualifié.
Les erreurs à éviter lors d’un comparatif
- Choisir un contrat uniquement en fonction d’un rendement passé ;
- Ne regarder que les frais sur versement et oublier les frais annuels ou ceux des supports ;
- Investir en unités de compte sans comprendre le risque de perte en capital ;
- Ne pas vérifier les conditions de retrait et les délais de traitement ;
- Omettre de relire ou de mettre à jour la clause bénéficiaire.
En résumé
Un bon comparatif d’assurance vie en ligne ne se limite pas à classer les contrats selon un seul critère. Il met en regard les frais, les supports disponibles, les options de gestion, les conditions de versement et de retrait, ainsi que la qualité du service. Avant de souscrire, prenez le temps de lire les documents d’information et les conditions générales du contrat. Le choix final doit correspondre à votre horizon de placement, à vos objectifs et au niveau de risque que vous êtes prêt à accepter.
Les informations présentées dans cet article sont générales et ne constituent pas un conseil financier ou fiscal personnalisé.
Les 7 Avantages du Comparatif d’Assurance Vie en Ligne
- Comparer rapidement plusieurs contrats.
- Repérer les frais et les options de gestion.
- Évaluer les supports d’investissement proposés.
- Choisir une offre adaptée à ses objectifs.
- Souscrire facilement depuis chez soi.
- Consulter les conditions à tout moment.
- Mieux comprendre les différences entre contrats.
Les Inconvénients à Considérer Avant de Choisir une Assurance Vie en Ligne
- Les frais peuvent être difficiles à comparer.
- Les rendements passés ne garantissent pas les rendements futurs.
- Les unités de compte comportent un risque de perte en capital.
- Les offres en ligne proposent parfois un accompagnement limité.
- Les conditions de retrait varient selon les contrats.
- Un comparatif ne tient pas toujours compte de votre situation personnelle.
Comparer rapidement plusieurs contrats.
Un comparatif d’assurance vie en ligne permet d’examiner rapidement plusieurs contrats depuis un même espace. En quelques clics, il est possible de repérer les principales différences de frais, de supports d’investissement, de modes de gestion et de conditions de versement. Cette vue d’ensemble facilite le tri des offres et aide à sélectionner celles qui correspondent le mieux à vos besoins, sans devoir consulter chaque contrat séparément.
Repérer les frais et les options de gestion.
Un comparatif d’assurance vie en ligne permet de repérer rapidement les frais susceptibles de réduire le rendement de votre épargne : frais sur versement, de gestion ou d’arbitrage, sans oublier ceux propres à certains supports. Il aide aussi à examiner les options de gestion proposées, qu’il s’agisse de gérer vous-même vos placements ou de confier leur répartition à une gestion pilotée. Vous pouvez ainsi comparer les contrats selon vos besoins, votre budget et votre degré d’autonomie.
Évaluer les supports d’investissement proposés.
Comparer les contrats d’assurance vie en ligne permet d’évaluer les supports d’investissement proposés et de vérifier qu’ils correspondent à vos objectifs et à votre profil de risque. Certains contrats se limitent à une sélection de fonds en euros et d’unités de compte, tandis que d’autres donnent accès à une gamme plus large de placements, comme des fonds actions, obligataires ou immobiliers. Examinez aussi les frais et le niveau de risque de chaque support : les unités de compte peuvent offrir un potentiel de rendement, mais présentent un risque de perte en capital.
Choisir une offre adaptée à ses objectifs.
Comparer les assurances vie en ligne permet de choisir une offre en accord avec vos objectifs et votre horizon d’épargne. Que vous souhaitiez constituer un capital, préparer un projet à long terme ou organiser la transmission de votre patrimoine, vous pouvez examiner les frais, les supports d’investissement et les modes de gestion proposés. Cette comparaison aide à repérer un contrat correspondant à vos besoins et à votre tolérance au risque.
Souscrire facilement depuis chez soi.
L’un des principaux avantages d’un comparatif d’assurance vie en ligne est de pouvoir étudier les offres et souscrire depuis chez soi, sans rendez-vous ni déplacement en agence. En quelques étapes, il est possible de consulter les caractéristiques des contrats, de comparer les frais et les supports proposés, puis de remplir son dossier à son rythme. Cette simplicité fait gagner du temps et permet de prendre une décision plus sereinement, tout en gardant la possibilité de contacter un conseiller si besoin.
Consulter les conditions à tout moment.
Consulter les conditions à tout moment est un avantage précieux d’un comparatif d’assurance vie en ligne. Depuis votre espace personnel, vous pouvez retrouver les caractéristiques des contrats, vérifier les frais, les supports disponibles et les modalités de versement ou de retrait, sans attendre un rendez-vous. Ces informations, accessibles quand vous en avez besoin, facilitent la comparaison des offres et vous aident à prendre une décision plus éclairée.
Mieux comprendre les différences entre contrats.
Un comparatif d’assurance vie en ligne aide à mieux comprendre les différences entre les contrats en mettant côte à côte des critères essentiels : frais, supports d’investissement, modes de gestion, conditions de versement et modalités de retrait. Cette vue d’ensemble facilite l’identification des caractéristiques qui correspondent à vos besoins et permet de poser les bonnes questions avant de souscrire.
Les frais peuvent être difficiles à comparer.
Les frais d’une assurance vie en ligne peuvent être difficiles à comparer, car ils se répartissent entre plusieurs catégories : frais sur versement, frais de gestion du contrat, frais d’arbitrage et frais propres aux supports d’investissement. Certains coûts sont moins visibles, notamment ceux liés aux unités de compte ou à la gestion pilotée. Pour évaluer réellement le coût d’un contrat, il faut donc examiner l’ensemble des frais et vérifier à quoi ils s’appliquent, plutôt que de se fier à un seul taux affiché.
Les rendements passés ne garantissent pas les rendements futurs.
Lorsqu’on consulte un comparatif d’assurance vie en ligne, il est tentant de privilégier les contrats affichant les meilleurs rendements passés. Pourtant, ces performances ne garantissent en rien les rendements futurs : les marchés évoluent, les taux peuvent changer et les résultats varient selon les supports choisis. Il est donc préférable d’examiner aussi les frais, les risques, la composition des placements et l’adéquation du contrat à ses objectifs, plutôt que de se fier uniquement aux performances antérieures.
Les unités de compte comportent un risque de perte en capital.
Les unités de compte peuvent offrir un potentiel de rendement supérieur à celui des placements garantis, mais leur valeur fluctue selon les marchés financiers. En cas de baisse, l’épargne investie peut diminuer et le capital n’est pas garanti : vous pourriez donc récupérer moins que le montant versé. Avant de choisir un contrat d’assurance vie en ligne, vérifiez les supports proposés, évaluez votre tolérance au risque et assurez-vous que votre horizon de placement est adapté.
Les offres en ligne proposent parfois un accompagnement limité.
Les offres d’assurance vie en ligne peuvent proposer un accompagnement limité, avec peu de contacts directs et des conseils parfois moins personnalisés que ceux d’un conseiller en agence. En cas de question sur les supports, les risques ou les démarches à effectuer, l’aide peut se résumer à une FAQ, un chatbot ou un service client à distance, dont les délais de réponse varient. Avant de souscrire, vérifiez les moyens de contact disponibles et la possibilité d’obtenir un conseil adapté à votre situation.
Les conditions de retrait varient selon les contrats.
Les conditions de retrait peuvent varier d’un contrat d’assurance vie en ligne à l’autre. Délais de traitement, montants minimums, frais éventuels ou démarches à effectuer : ces modalités peuvent compliquer l’accès à votre épargne lorsque vous en avez besoin. Avant de souscrire, prenez donc le temps de vérifier les conditions de rachat dans les documents du contrat.
Un comparatif ne tient pas toujours compte de votre situation personnelle.
Un comparatif d’assurances vie en ligne offre une première vue d’ensemble, mais il ne tient pas toujours compte de votre situation personnelle. Vos objectifs d’épargne, votre horizon de placement, votre tolérance au risque, votre situation familiale et votre fiscalité peuvent modifier le choix du contrat le plus adapté. Un classement général ne suffit donc pas à déterminer quelle offre vous conviendra : prenez le temps d’examiner les conditions de chaque contrat et, si nécessaire, demandez conseil à un professionnel.

