
Assurance jeune conducteur : comment choisir la bonne couverture ?
Obtenir son permis est une étape importante, mais prendre la route implique aussi de choisir une assurance adaptée. Pour un jeune conducteur, cette démarche peut sembler complexe : les tarifs sont souvent plus élevés et les niveaux de garantie varient d’un contrat à l’autre. Voici les éléments essentiels à connaître pour assurer son véhicule et maîtriser son budget.
Qui est considéré comme jeune conducteur ?
En France, l’expression « jeune conducteur » désigne généralement une personne qui vient d’obtenir son permis ou qui n’a pas encore suffisamment d’expérience d’assurance. Cette période probatoire dure en principe trois ans après l’obtention du permis, ou deux ans lorsque le permis a été obtenu après une conduite accompagnée. Un conducteur peut également être considéré comme novice par un assureur s’il n’a pas été assuré à son nom depuis plusieurs années.
Pourquoi l’assurance coûte-t-elle plus cher ?
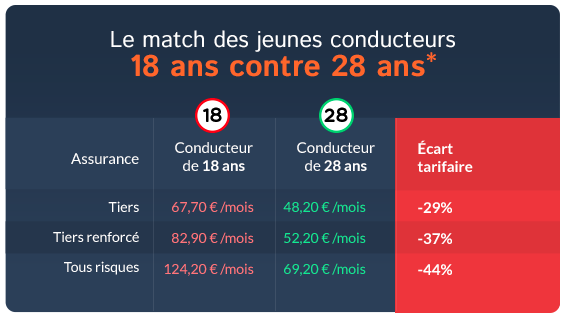
Les conducteurs novices sont statistiquement davantage exposés aux accidents. Les assureurs appliquent donc souvent une surprime à la cotisation de base. Son montant dépend notamment de l’expérience de conduite, du véhicule assuré, du lieu de stationnement et des garanties choisies.
Cette surprime diminue généralement avec les années si le conducteur ne provoque pas d’accident responsable. La conduite accompagnée peut aussi permettre de réduire son montant. Les modalités précises dépendent du cadre applicable et du contrat proposé : il est donc important de vérifier les conditions auprès de l’assureur.
Les principales formules d’assurance
- Au tiers : cette formule comprend la responsabilité civile, obligatoire pour couvrir les dommages causés à autrui. Elle ne couvre généralement pas les dégâts subis par le véhicule du conducteur responsable.
- Au tiers étendu : elle ajoute certaines garanties, qui peuvent inclure le vol, l’incendie ou le bris de glace. Le contenu varie selon les contrats.
- Tous risques : plus complète, cette formule peut couvrir les dommages au véhicule assuré, y compris lorsque le conducteur est responsable, sous réserve des exclusions et de la franchise prévues au contrat.
La formule la moins chère n’est pas toujours la plus avantageuse. Le bon choix dépend de la valeur du véhicule, de son usage et de la capacité à assumer une réparation ou un remplacement en cas de sinistre.
Comment réduire le coût de son assurance ?
- Choisir une voiture adaptée : un véhicule d’occasion, peu puissant et peu coûteux à réparer est souvent moins cher à assurer.
- Comparer plusieurs devis : examinez les garanties, les plafonds d’indemnisation, les exclusions et les franchises, pas seulement le montant de la cotisation.
- Envisager la conduite accompagnée : elle peut aider à acquérir de l’expérience et, selon les conditions de l’assureur, à bénéficier d’une surprime réduite.
- Opter pour un véhicule équipé d’un dispositif de suivi ou d’un boîtier connecté : certains assureurs proposent des offres adaptées, mais il faut vérifier les règles de collecte des données et les conditions tarifaires.
- Évaluer les garanties optionnelles : une assistance ou une protection juridique peut être utile, mais il convient de vérifier si elle est déjà incluse dans un autre contrat.
Être déclaré comme conducteur secondaire : une fausse bonne idée ?
Être ajouté au contrat d’un parent comme conducteur secondaire peut être pertinent si le véhicule est réellement utilisé principalement par le parent. En revanche, déclarer un conducteur secondaire alors qu’il est en réalité le conducteur principal constitue une fausse déclaration. Cela peut entraîner une réduction de l’indemnisation, voire d’autres conséquences prévues par la loi et le contrat. L’usage réel du véhicule doit toujours être indiqué à l’assureur.
Les points à vérifier avant de signer
Avant de souscrire, prenez le temps de vérifier :
- le montant des franchises, notamment pour un accident responsable ;
- les exclusions de garantie et les conditions d’indemnisation ;
- la couverture du conducteur en cas de blessures ;
- les services d’assistance et leurs éventuelles limites ;
- les modalités de déclaration d’un sinistre et les documents demandés.
Les informations communiquées lors de la souscription doivent être exactes : conducteur habituel, usage du véhicule, stationnement et antécédents, par exemple. En cas de changement de situation, il est préférable d’en informer rapidement l’assureur.
À retenir
Une assurance jeune conducteur doit offrir un équilibre entre budget et protection. Comparer plusieurs offres, choisir un véhicule raisonnable et lire attentivement les conditions du contrat permettent de faire un choix plus éclairé. Avec une conduite prudente et une expérience sans sinistre responsable, le coût de l’assurance peut évoluer favorablement au fil du temps.
Assurance jeunes conducteurs : 5 avantages pour prendre la route sereinement
- Protège les jeunes conducteurs dès leurs premiers trajets.
- Couvre les dommages causés à des tiers.
- Des formules adaptées à différents budgets.
- Des garanties complémentaires pour plus de sérénité.
- Une conduite prudente peut aider à réduire la surprime.
Assurance jeunes conducteurs : 7 inconvénients à connaître
- Les cotisations sont souvent élevées.
- Une surprime peut s’appliquer au début.
- Les franchises peuvent être importantes.
- Les garanties étendues coûtent davantage.
- Certains véhicules sont chers à assurer.
- Les exclusions peuvent limiter l’indemnisation.
- Un accident responsable peut augmenter la prime.
Protège les jeunes conducteurs dès leurs premiers trajets.
L’assurance jeune conducteur protège les nouveaux automobilistes dès leurs premiers trajets. En cas d’accident, elle peut prendre en charge les dommages causés à des tiers et, selon les garanties souscrites, contribuer à couvrir les dégâts au véhicule ou les blessures du conducteur. Une protection adaptée permet ainsi de prendre la route plus sereinement, tout en sachant que l’indemnisation dépend des garanties, des franchises et des exclusions prévues au contrat.
Couvre les dommages causés à des tiers.
La garantie responsabilité civile, incluse dans toute assurance auto obligatoire, couvre les dommages corporels et matériels que le jeune conducteur pourrait causer à des tiers lors d’un accident. Elle peut ainsi contribuer à indemniser les victimes, qu’il s’agisse d’autres automobilistes, de passagers, de piétons ou de cyclistes. Cette protection essentielle ne couvre toutefois pas automatiquement les blessures du conducteur responsable ni les dégâts subis par son propre véhicule : ces garanties dépendent des options et de la formule choisies.
Des formules adaptées à différents budgets.
Les assurances jeunes conducteurs proposent des formules adaptées à différents budgets, afin de permettre à chacun de trouver un niveau de protection correspondant à ses besoins et à ses moyens. Une couverture au tiers peut convenir pour assurer un véhicule ancien à moindre coût, tandis qu’une formule intermédiaire ou tous risques offre des garanties plus étendues. Comparer les franchises, les exclusions et les options permet de choisir une offre équilibrée, sans se limiter au montant de la cotisation.
Des garanties complémentaires pour plus de sérénité.
Les garanties complémentaires peuvent apporter une tranquillité d’esprit précieuse aux jeunes conducteurs, notamment lorsqu’ils gagnent en expérience. Selon le contrat, l’assistance peut prendre en charge le dépannage ou le remorquage, tandis que la garantie du conducteur peut couvrir certains dommages corporels après un accident responsable. Des protections contre le vol, l’incendie ou le bris de glace peuvent également être proposées. Il est conseillé de vérifier les plafonds, les franchises et les exclusions afin de choisir des garanties adaptées à ses besoins et à son budget.
Une conduite prudente peut aider à réduire la surprime.
Une conduite prudente peut contribuer à réduire la surprime appliquée aux jeunes conducteurs. En évitant les accidents responsables et en respectant le Code de la route, vous pouvez démontrer votre sérieux au volant et, au fil du temps, bénéficier d’une baisse progressive de votre cotisation, selon les conditions de votre contrat et de votre assureur.
Les cotisations sont souvent élevées.
Pour un jeune conducteur, les cotisations d’assurance sont souvent élevées, car le manque d’expérience est considéré comme un facteur de risque par les assureurs. Une surprime peut ainsi s’ajouter au tarif de base, surtout pendant les premières années de conduite. Son montant varie selon le véhicule, le lieu de stationnement, les garanties choisies et les antécédents du conducteur. Comparer les offres et choisir une voiture peu puissante peut aider à limiter le coût.
Une surprime peut s’appliquer au début.
Au début, une surprime peut augmenter sensiblement le coût de l’assurance jeune conducteur. Les assureurs appliquent souvent cette majoration pour tenir compte du manque d’expérience et du risque d’accident statistiquement plus élevé. Son montant dépend notamment du contrat et du profil du conducteur, mais elle peut diminuer progressivement avec les années si aucun sinistre responsable n’est déclaré. Pour limiter la facture, il est utile de comparer les offres et de vérifier précisément les garanties et les franchises.
Les franchises peuvent être importantes.
Pour les jeunes conducteurs, les franchises peuvent être particulièrement élevées, surtout en cas d’accident responsable ou de dommages sur le véhicule. Même si l’assurance prend en charge une partie des frais, la somme restant à payer peut peser lourd sur un budget limité. Avant de souscrire, il est donc important de vérifier le montant des franchises pour chaque garantie et de le comparer au prix de la cotisation : une offre moins chère peut finalement coûter davantage en cas de sinistre.
Les garanties étendues coûtent davantage.
Les garanties étendues, comme la couverture contre le vol, l’incendie ou les dommages tous accidents, offrent une meilleure protection, mais elles augmentent le montant de la cotisation. Pour un jeune conducteur, dont l’assurance est déjà souvent plus chère, ce surcoût peut peser sur le budget. Il est donc utile de comparer les offres et de choisir des garanties adaptées à la valeur du véhicule et à son usage, sans payer pour des protections peu pertinentes.
Certains véhicules sont chers à assurer.
Pour un jeune conducteur, le choix du véhicule peut fortement influencer le prix de l’assurance. Les voitures puissantes, récentes ou coûteuses à réparer sont souvent plus chères à couvrir, car elles peuvent entraîner des indemnisations plus élevées en cas d’accident, de vol ou de dommages. Avant l’achat, il est donc utile de demander plusieurs devis et de comparer les garanties ainsi que les franchises, afin d’éviter qu’une prime d’assurance trop élevée ne pèse sur le budget.
Les exclusions peuvent limiter l’indemnisation.
Les exclusions de garantie peuvent réduire considérablement l’indemnisation d’un jeune conducteur après un sinistre. Selon le contrat, certains dommages ou certaines circonstances peuvent ne pas être couverts, par exemple si les conditions d’utilisation du véhicule ne sont pas respectées ou si une information importante a été omise lors de la souscription. Il est donc essentiel de lire attentivement les exclusions, les franchises et les plafonds de remboursement avant de signer, afin de savoir précisément dans quelles situations l’assureur peut limiter ou refuser sa prise en charge.
Un accident responsable peut augmenter la prime.
Pour un jeune conducteur, un accident responsable peut entraîner une hausse de la prime d’assurance. En plus du malus appliqué au coefficient bonus-malus, l’assureur peut réévaluer le tarif selon les conditions du contrat et les antécédents de conduite. Le coût peut donc augmenter au renouvellement, d’où l’importance de vérifier le montant de la franchise et les règles de tarification avant de souscrire.

