
Simulation de tarif d’assurance auto : comment obtenir une estimation adaptée ?
Réaliser une simulation de tarif d’assurance auto permet d’estimer le coût d’une couverture avant de souscrire. En quelques étapes, vous pouvez comparer différentes formules et vérifier lesquelles correspondent à votre véhicule, à votre budget et à votre façon de conduire. Le montant affiché reste toutefois indicatif : le tarif définitif dépend des informations fournies et des conditions du contrat proposé.
Pourquoi simuler le prix de son assurance auto ?
Le prix d’une assurance automobile varie selon le profil du conducteur, le véhicule et les garanties choisies. Une simulation aide à comprendre ces différences et à comparer les offres sur des bases similaires. Elle permet notamment de :
- estimer le montant de la cotisation ;
- comparer une assurance au tiers, une formule intermédiaire et une assurance tous risques ;
- évaluer l’effet des franchises et des garanties facultatives ;
- repérer les informations ou documents nécessaires pour obtenir un devis précis.
Comparer uniquement le prix ne suffit pas : deux contrats au tarif proche peuvent prévoir des niveaux de protection, des exclusions ou des franchises différents.
Quels éléments influencent le tarif d’une assurance auto ?
Le profil du conducteur
Les assureurs peuvent tenir compte de l’ancienneté du permis, des antécédents de conduite et du coefficient de bonus-malus. Les sinistres déclarés et les éventuelles périodes d’assurance sans interruption peuvent également entrer dans l’évaluation du risque, selon les critères de l’assureur.
Le véhicule assuré
La marque, le modèle, la puissance, la valeur et l’ancienneté du véhicule peuvent avoir une incidence sur le tarif. Le coût des réparations, la disponibilité des pièces et le risque de vol sont aussi susceptibles d’être pris en considération.
L’utilisation et le lieu de stationnement
Le nombre de kilomètres parcourus, les trajets réguliers et l’usage du véhicule — privé, professionnel ou mixte — peuvent modifier l’estimation. Le lieu de résidence et le mode de stationnement, par exemple dans un garage fermé ou sur la voie publique, peuvent également être pris en compte.
Les garanties et les franchises
Une couverture au tiers protège principalement contre les dommages causés à autrui, tandis que des garanties supplémentaires peuvent couvrir certains dommages subis par votre véhicule. La formule tous risques offre généralement une protection plus étendue, sous réserve des conditions et exclusions prévues au contrat.
Le montant des franchises compte aussi. Une franchise plus élevée peut réduire la cotisation, mais elle augmente la somme restant à votre charge en cas de sinistre couvert. Il est donc important de comparer à la fois le tarif et le niveau d’indemnisation.
Comment effectuer une simulation de tarif auto ?
- Rassemblez les informations utiles : caractéristiques du véhicule, date d’obtention du permis, historique d’assurance et usage prévu.
- Décrivez votre situation avec précision : une déclaration inexacte peut fausser l’estimation et compliquer la souscription ou la prise en charge d’un sinistre.
- Choisissez les garanties à comparer : partez d’un niveau de couverture similaire pour chaque devis.
- Examinez les détails du contrat : franchises, plafonds, exclusions, assistance et conditions d’indemnisation.
- Vérifiez le devis final : confirmez les informations déclarées et lisez les documents contractuels avant de vous engager.
Comment comparer les résultats d’une simulation ?
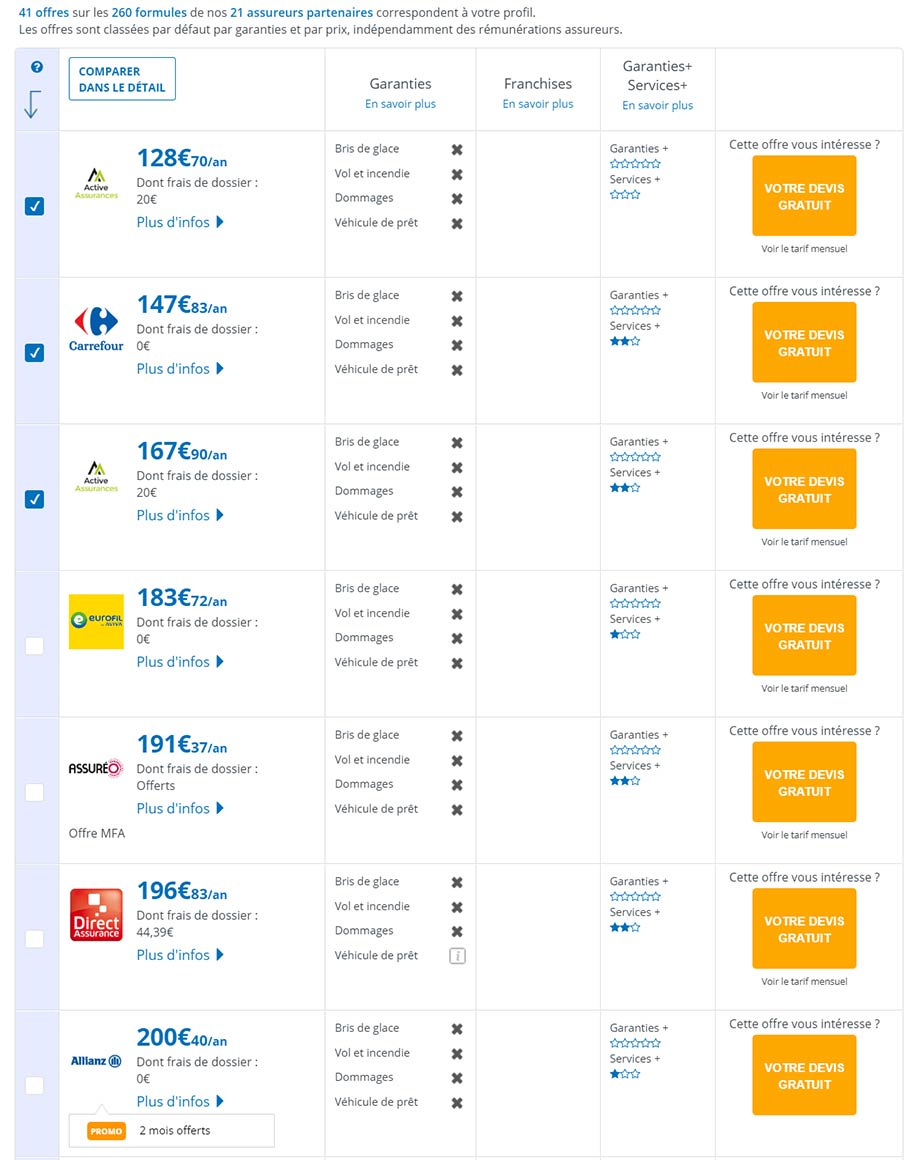
Pour comparer correctement plusieurs propositions, vérifiez d’abord qu’elles portent sur le même véhicule, le même conducteur et un usage identique. Examinez ensuite les garanties incluses, les exclusions, les franchises et les services d’assistance. Le prix annuel ou mensuel doit être évalué avec les éventuels frais et modalités de paiement indiqués dans l’offre.
Selon vos besoins, certaines options peuvent être utiles : assistance en cas de panne, véhicule de remplacement, garantie du conducteur ou protection contre le vol et l’incendie. Leur intérêt dépend notamment de la valeur du véhicule et de votre capacité à faire face aux dépenses imprévues.
Simulation en ligne : estimation et devis définitif
Une simulation en ligne fournit une première estimation à partir des renseignements saisis. Le devis peut ensuite être ajusté après vérification des justificatifs ou de certains éléments du dossier. Seuls les documents contractuels précisent les garanties retenues, leurs limites, les exclusions et le montant applicable.
Pour obtenir une estimation utile, prenez le temps de répondre avec exactitude et comparez plusieurs offres à garanties équivalentes. La meilleure assurance auto n’est pas nécessairement la moins chère : c’est celle dont la couverture et le coût correspondent à votre situation.
En résumé
La simulation de tarif d’assurance auto est un moyen pratique d’évaluer votre budget et d’explorer les différentes formules disponibles. Pour faire un choix éclairé, tenez compte de votre profil, de votre véhicule, de son usage et des conditions précises de chaque contrat. Avant toute souscription, vérifiez que les garanties et les franchises répondent à vos besoins.
Simulation de tarif d’assurance auto : les réponses à vos 7 questions fréquentes
- Comment réaliser une simulation de tarif d’assurance auto en ligne ?
- Quelles informations faut-il fournir pour obtenir une estimation d’assurance auto ?
- Quels facteurs influencent le prix d’une assurance auto ?
- Une simulation de tarif d’assurance auto est-elle gratuite et sans engagement ?
- Quelle différence y a-t-il entre une simulation et un devis d’assurance auto ?
- Comment comparer les résultats de plusieurs simulations d’assurance auto ?
- Comment obtenir une assurance auto moins chère sans réduire excessivement ses garanties ?
Comment réaliser une simulation de tarif d’assurance auto en ligne ?
Pour réaliser une simulation de tarif d’assurance auto en ligne, renseignez les informations demandées sur le véhicule (modèle, année, usage et stationnement) ainsi que votre profil de conducteur (ancienneté du permis, antécédents et bonus-malus). Choisissez ensuite les garanties souhaitées, comme l’assurance au tiers ou tous risques, puis comparez les estimations en vérifiant aussi les franchises, exclusions et services inclus. Des informations exactes permettent d’obtenir un résultat plus fiable ; le tarif définitif sera confirmé après vérification de votre dossier.
Quelles informations faut-il fournir pour obtenir une estimation d’assurance auto ?
Pour obtenir une estimation d’assurance auto, préparez les informations sur votre véhicule (marque, modèle, date de mise en circulation et puissance), son usage (trajets privés ou professionnels, kilométrage annuel et lieu de stationnement) ainsi que votre profil de conducteur (date d’obtention du permis, antécédents d’assurance et éventuel bonus-malus). Des renseignements exacts permettent d’obtenir une estimation plus pertinente ; le tarif définitif peut toutefois être confirmé après vérification de votre dossier par l’assureur.
Quels facteurs influencent le prix d’une assurance auto ?
Le prix d’une assurance auto dépend notamment du profil du conducteur (ancienneté du permis, antécédents et bonus-malus), du véhicule (modèle, puissance, valeur et âge), de son utilisation (trajets, kilométrage et usage professionnel ou privé) ainsi que du lieu où il est stationné. Les garanties choisies, les options et le montant des franchises influencent également la cotisation : une couverture plus étendue coûte souvent davantage, tandis qu’une franchise plus élevée peut réduire le prix, mais augmente la somme à payer en cas de sinistre.
Une simulation de tarif d’assurance auto est-elle gratuite et sans engagement ?
Oui, une simulation de tarif d’assurance auto est généralement gratuite et sans engagement. Elle vous permet d’obtenir une estimation et de comparer différentes offres sans être obligé de souscrire. Le tarif indiqué peut toutefois évoluer après vérification de votre profil, des caractéristiques du véhicule et des justificatifs demandés. Avant de choisir une offre, consultez les garanties, les franchises et les conditions du devis.
Quelle différence y a-t-il entre une simulation et un devis d’assurance auto ?
Une simulation d’assurance auto fournit une estimation indicative du tarif à partir des informations que vous renseignez, afin de comparer rapidement différentes formules. Le devis est plus détaillé et personnalisé : il précise notamment les garanties, les franchises et le montant proposé selon votre situation. Son tarif peut toutefois être confirmé ou ajusté après vérification des informations et des justificatifs ; consultez les conditions indiquées avant de souscrire.
Comment comparer les résultats de plusieurs simulations d’assurance auto ?
Pour comparer les résultats de plusieurs simulations d’assurance auto, vérifiez d’abord qu’elles reposent sur les mêmes informations : conducteur, véhicule, usage et kilométrage. Comparez ensuite les garanties incluses, les exclusions, les franchises, les plafonds d’indemnisation ainsi que les services comme l’assistance ou le prêt d’un véhicule. Ne vous arrêtez pas au montant de la cotisation : une offre moins chère peut laisser davantage de frais à votre charge en cas de sinistre. Enfin, consultez les conditions du devis et vérifiez que la couverture correspond à vos besoins avant de souscrire.
Comment obtenir une assurance auto moins chère sans réduire excessivement ses garanties ?
Pour obtenir une assurance auto moins chère sans sacrifier une protection essentielle, comparez plusieurs devis à garanties équivalentes et vérifiez attentivement les franchises, exclusions et plafonds d’indemnisation. Choisissez une formule adaptée à la valeur de votre véhicule et à son usage, puis signalez tout changement pertinent, comme une baisse du kilométrage annuel ou un stationnement plus sécurisé. Vous pouvez aussi ajuster certaines options ou augmenter légèrement la franchise si vous pouvez en assumer le coût en cas de sinistre. L’objectif est de réduire les garanties superflues, sans renoncer à celles qui correspondent à vos besoins et à votre situation.
