Coût de l’assurance de prêt : comment le calculer et le réduire ?
Lorsqu’on souscrit un prêt immobilier, le coût de l’assurance emprunteur peut représenter une part importante du budget total. Pourtant, il est parfois difficile à estimer : il dépend du montant emprunté, de la durée du crédit, du profil de l’emprunteur et des garanties choisies. Comprendre son mode de calcul permet de comparer les offres et de choisir une couverture adaptée.
À quoi sert l’assurance de prêt ?
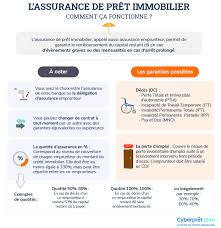
L’assurance emprunteur protège l’emprunteur et la banque si certains événements empêchent le remboursement du crédit. Selon le contrat, elle peut couvrir le décès, la perte totale et irréversible d’autonomie, l’invalidité ou l’incapacité temporaire de travail. Certaines offres comprennent aussi une garantie perte d’emploi, généralement soumise à des conditions spécifiques.
Pour un crédit immobilier, la banque demande habituellement une assurance couvrant au minimum le décès et la perte totale et irréversible d’autonomie. Les garanties exigées varient selon le projet et la situation de l’emprunteur.
Comment est calculé le coût de l’assurance de prêt ?
Le montant de la cotisation dépend de plusieurs critères :
- Le montant et la durée du prêt : plus le capital emprunté et la période de remboursement sont élevés, plus l’assurance peut coûter cher.
- L’âge de l’emprunteur : le tarif tend généralement à augmenter avec l’âge.
- La situation personnelle et professionnelle : l’état de santé, le métier et certaines activités ou pratiques sportives peuvent influer sur les conditions proposées.
- Les garanties souscrites : une couverture plus étendue peut entraîner une cotisation plus élevée.
- La quotité assurée : pour un achat à deux, la part du capital couverte pour chaque emprunteur influence le coût total.
- Le mode de calcul de la cotisation : elle peut être calculée sur le capital initial ou sur le capital restant dû.
Avec une cotisation calculée sur le capital initial, le montant reste généralement stable pendant la durée prévue au contrat. Avec une cotisation calculée sur le capital restant dû, elle peut diminuer au fil des remboursements, puisque le capital à couvrir baisse lui aussi.
Quel est le coût total à comparer ?
Ne vous limitez pas au montant de la cotisation mensuelle. Pour évaluer le coût réel, examinez le coût total de l’assurance sur toute la durée du prêt, indiqué dans l’offre, ainsi que le TAEA (taux annuel effectif de l’assurance). Le TAEA aide à mesurer la part de l’assurance dans le financement et facilite la comparaison des propositions.
Vérifiez également les garanties, les exclusions, les délais de franchise et les limites d’indemnisation. Deux contrats affichant des tarifs différents ne couvrent pas nécessairement les mêmes risques ni dans les mêmes conditions.
Exemple indicatif de calcul
À titre purement illustratif, pour un prêt de 200 000 € assuré à un taux annuel de 0,30 % calculé sur le capital initial, la cotisation serait d’environ 50 € par mois, soit 600 € par an. Ce calcul simplifié ne tient pas compte des particularités du contrat, de la quotité, des éventuels frais ni de la situation de l’emprunteur. Le tarif réel doit être confirmé par un devis personnalisé.
Assurance de groupe ou assurance individuelle
La banque propose souvent un contrat collectif, aussi appelé assurance de groupe. Son tarif repose sur une mutualisation des risques entre les assurés. Une assurance individuelle, souscrite auprès d’un autre organisme, peut être mieux adaptée à certains profils et parfois moins coûteuse.
La comparaison doit toutefois porter autant sur les garanties que sur le prix. Pour être acceptée par la banque, l’assurance choisie en remplacement doit présenter un niveau de garanties équivalent à celui exigé pour le prêt.
Comment réduire le coût de son assurance emprunteur ?
- Comparer plusieurs devis en vérifiant les garanties et les exclusions, et pas seulement le tarif.
- Demander une assurance individuelle si elle correspond mieux à votre profil.
- Vérifier la répartition de la quotité entre co-emprunteurs selon votre situation.
- Étudier le mode de calcul des cotisations et le coût total sur la durée du crédit.
- Revoir votre contrat si votre situation ou vos besoins évoluent.
En France, il est possible de demander le changement de son assurance emprunteur à tout moment, sous réserve de respecter l’équivalence des garanties exigées par la banque. La loi prévoit également, sous certaines conditions, l’absence de questionnaire médical pour certains prêts immobiliers. Les critères et conditions applicables doivent être vérifiés au moment de la demande.
En résumé
Le coût de l’assurance de prêt dépend à la fois du profil de l’emprunteur, des garanties et de la façon dont les cotisations sont calculées. Pour choisir une offre adaptée, comparez le coût total, le TAEA et les conditions de couverture. Un devis personnalisé permet d’évaluer précisément le montant de l’assurance pour votre projet immobilier.
9 Conseils pour Réduire le Coût de l’Assurance Prêt en France
- Comparez le TAEA, pas seulement le taux du prêt.
- Demandez plusieurs devis d’assurance emprunteur.
- Vérifiez le coût total sur toute la durée du prêt.
- Comparez les garanties à niveau équivalent.
- Choisissez une quotité adaptée à votre situation.
- Déclarez précisément votre état de santé.
- Étudiez les exclusions et les délais de franchise.
- Envisagez une délégation d’assurance pour réduire le coût.
- Vérifiez les conditions de changement d’assurance en cours de prêt.
Comparez le TAEA, pas seulement le taux du prêt.
Pour évaluer le coût réel de votre crédit, ne comparez pas uniquement le taux du prêt : examinez aussi le TAEA (taux annuel effectif de l’assurance). Il prend en compte le coût de l’assurance emprunteur et permet de mieux comparer les offres de financement. Pensez toutefois à vérifier également les garanties, les exclusions et les conditions de chaque contrat : un TAEA plus bas ne signifie pas toujours une couverture équivalente.
Demandez plusieurs devis d’assurance emprunteur.
Demander plusieurs devis d’assurance emprunteur permet de comparer les tarifs, mais aussi les garanties, les exclusions, les franchises et les conditions d’indemnisation. À garanties équivalentes, les prix peuvent varier sensiblement d’un assureur à l’autre selon votre profil et votre projet. Examinez le coût total sur la durée du prêt, ainsi que le TAEA, plutôt que de vous fier uniquement à la mensualité. Avant de choisir une offre moins chère, vérifiez qu’elle répond bien aux exigences de garanties de votre banque et qu’elle correspond à vos besoins.
Vérifiez le coût total sur toute la durée du prêt.
Pour comparer efficacement les assurances emprunteur, vérifiez leur coût total sur toute la durée du prêt, et pas seulement la cotisation mensuelle. Une mensualité peu élevée peut cacher un coût global important, notamment si les cotisations évoluent au fil du temps. Consultez le montant total indiqué dans les documents de l’offre et comparez-le à garanties équivalentes afin d’évaluer précisément l’impact de l’assurance sur le coût de votre crédit.
Comparez les garanties à niveau équivalent.
Pour comparer le coût d’une assurance de prêt, veillez à mettre en parallèle des contrats offrant un niveau de garanties équivalent. Examinez notamment les garanties couvertes, les exclusions, les délais de franchise et les conditions d’indemnisation. Une offre moins chère peut en effet être moins protectrice ; comparer ces éléments vous aidera à évaluer le tarif réel et à choisir une couverture adaptée à votre situation.
Choisissez une quotité adaptée à votre situation.
Choisissez une quotité adaptée à votre situation : elle détermine la part du prêt couverte par l’assurance pour chaque emprunteur et influence donc le niveau de protection ainsi que le coût des cotisations. Pour un achat à deux, une répartition de 50 % par personne peut suffire dans certains cas, tandis qu’une couverture à 100 % pour chacun offre une protection plus importante, mais généralement plus coûteuse. Tenez compte de vos revenus respectifs, de vos charges et de votre capacité à rembourser le prêt si l’un de vous ne le peut plus, puis vérifiez que la quotité répond aux exigences de la banque.
Déclarez précisément votre état de santé.
Déclarez votre état de santé avec précision lors de la demande d’assurance de prêt. Des informations exactes et complètes permettent à l’assureur d’évaluer correctement votre dossier et d’éviter des difficultés ultérieures en cas de sinistre. Répondez honnêtement aux questions du questionnaire médical, sans omettre ni minimiser d’éléments demandés ; en cas de doute, demandez conseil à votre médecin ou à l’assureur.
Étudiez les exclusions et les délais de franchise.
Avant de souscrire une assurance de prêt, prenez le temps d’examiner les exclusions et les délais de franchise. Les exclusions précisent les situations dans lesquelles l’assureur ne prendra pas en charge les échéances, tandis que la franchise correspond à la période pendant laquelle aucune indemnisation n’est versée après un sinistre. Ces conditions peuvent varier fortement d’un contrat à l’autre et avoir un impact sur la protection réelle, même si elles ne sont pas toujours reflétées par le prix affiché. Comparez-les attentivement pour éviter les mauvaises surprises et choisir une couverture adaptée à votre situation.
Envisagez une délégation d’assurance pour réduire le coût.
Pour réduire le coût de votre assurance de prêt, envisagez la délégation d’assurance : elle vous permet de choisir un contrat auprès d’un assureur autre que celui proposé par votre banque. Comparez plusieurs offres en tenant compte du coût total, des garanties, des exclusions et des délais de franchise. Le contrat choisi doit respecter l’équivalence de garanties exigée par la banque, qui ne peut pas le refuser pour le seul motif qu’il provient d’un autre assureur.
Vérifiez les conditions de changement d’assurance en cours de prêt.
Vérifiez les conditions de changement d’assurance en cours de prêt : en France, vous pouvez généralement remplacer votre assurance emprunteur à tout moment, à condition que le nouveau contrat présente un niveau de garanties équivalent à celui exigé par votre banque. Comparez le coût total, les garanties, les exclusions et les démarches à effectuer avant de résilier votre contrat actuel, afin d’éviter toute interruption de couverture.