Assurance auto : combien ça coûte et comment trouver le bon prix ?
Le prix d’une assurance auto dépend de nombreux critères : le véhicule assuré, le profil du conducteur, son lieu de résidence et le niveau de garanties choisi. Il n’existe donc pas de tarif unique. Pour trouver une assurance adaptée à votre budget, il est utile de comprendre ce qui influence le montant de la cotisation et de comparer les offres sur des bases équivalentes.
Quels éléments influencent le prix d’une assurance auto ?
Le profil du conducteur
Les assureurs évaluent notamment l’ancienneté du permis, l’expérience de conduite et les antécédents d’assurance. Le coefficient de bonus-malus et les sinistres déclarés peuvent également avoir une incidence sur le tarif. Un conducteur novice ou ayant connu plusieurs sinistres peut ainsi se voir proposer une cotisation plus élevée.
Le véhicule assuré
La marque, le modèle, la puissance, l’âge et la valeur du véhicule sont pris en compte. Le coût des réparations et des pièces détachées, ainsi que le risque de vol, peuvent aussi peser dans le calcul. Une voiture récente ou de valeur élevée peut coûter plus cher à assurer avec une couverture étendue qu’un véhicule ancien de faible valeur.
L’usage et le lieu de stationnement
Le nombre de kilomètres parcourus, les trajets effectués et l’usage du véhicule — personnel, professionnel ou mixte — peuvent modifier le prix. Le lieu de résidence et le stationnement habituel comptent également : les risques de circulation, d’accident ou de vol ne sont pas les mêmes partout.
Les garanties et les franchises
Le niveau de couverture choisi est un facteur essentiel. Une formule au tiers est généralement moins coûteuse qu’une assurance tous risques, mais elle couvre moins de dommages. Le montant des franchises joue aussi un rôle : une franchise plus élevée peut réduire la cotisation, mais augmente la somme qui reste à votre charge après un sinistre.
Les principales formules d’assurance auto
- Assurance au tiers : elle couvre principalement la responsabilité civile, c’est-à-dire les dommages causés à des tiers. C’est la couverture minimale obligatoire pour un véhicule terrestre à moteur.
- Assurance au tiers étendu : elle comprend la responsabilité civile et des garanties complémentaires, qui peuvent notamment concerner le vol, l’incendie ou le bris de glace. Les protections varient selon les contrats.
- Assurance tous risques : elle offre une couverture plus large, notamment pour certains dommages subis par votre véhicule, y compris lorsque vous êtes responsable, sous réserve des conditions et exclusions du contrat.
La formule la plus chère n’est pas forcément la plus adaptée. Pour une voiture ancienne dont la valeur est faible, une couverture limitée peut parfois être plus cohérente. Pour un véhicule récent, financé ou difficile à remplacer, des garanties plus étendues peuvent être à envisager.
Comment comparer les prix efficacement ?
Comparer uniquement le montant affiché ne suffit pas. Deux offres au prix proche peuvent présenter des niveaux de protection très différents. Avant de choisir, vérifiez notamment :
- les garanties incluses et celles proposées en option ;
- les franchises appliquées selon le type de sinistre ;
- les plafonds d’indemnisation et les exclusions ;
- les conditions d’assistance et de dépannage ;
- la mise à disposition éventuelle d’un véhicule de remplacement ;
- les modalités de déclaration et de gestion des sinistres.
Pour obtenir des devis comparables, renseignez les mêmes informations sur le véhicule, le conducteur et l’usage prévu. Une déclaration exacte est importante : une erreur ou une omission peut avoir des conséquences sur la prise en charge en cas de sinistre.
Quelques pistes pour réduire sa cotisation
- Choisir une formule adaptée : évitez de payer pour des garanties qui ne correspondent pas à votre situation, tout en conservant une protection suffisante.
- Comparer plusieurs devis : les tarifs et les garanties peuvent varier d’un assureur à l’autre.
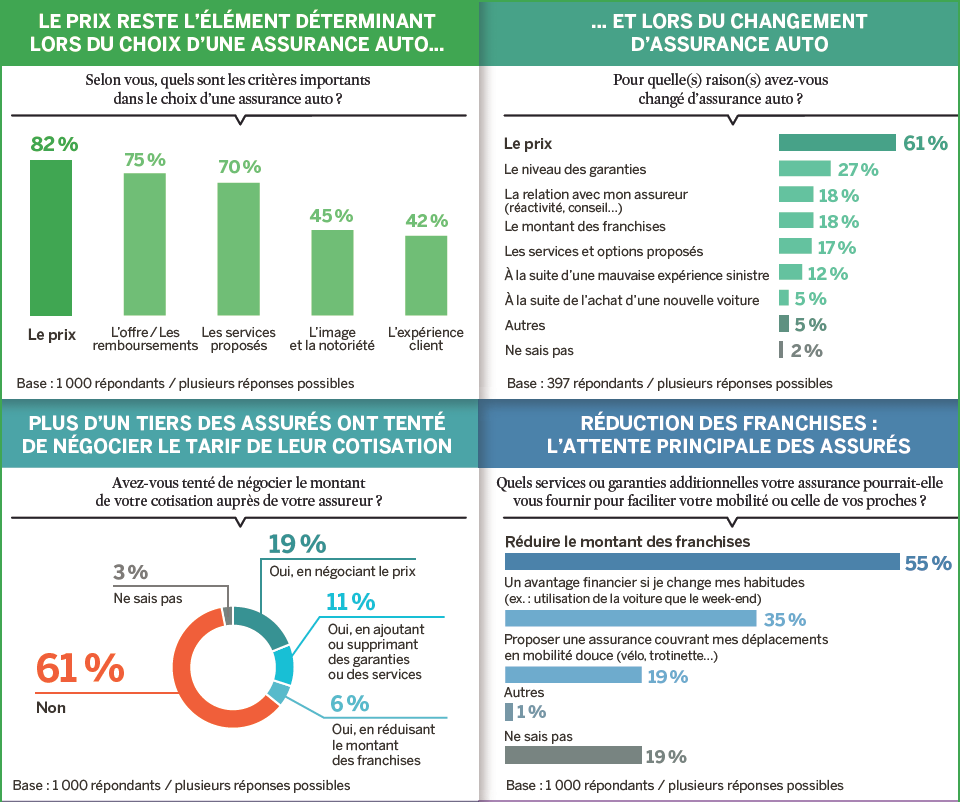
- Évaluer le montant des franchises : une franchise plus élevée peut faire baisser le prix, mais assurez-vous de pouvoir la régler en cas de besoin.
- Déclarer le bon usage du véhicule : si vous roulez peu, vérifiez si un contrat adapté à un faible kilométrage est proposé.
- Regrouper certaines assurances : certains assureurs proposent des offres aux clients qui détiennent plusieurs contrats. Comparez toutefois le coût global et les garanties.
- Examiner les options : assistance, protection juridique ou véhicule de remplacement peuvent être utiles, mais leur pertinence dépend de vos besoins.
Le prix le plus bas est-il toujours le meilleur choix ?
Un tarif attractif peut s’accompagner de franchises importantes, d’exclusions nombreuses ou de plafonds d’indemnisation limités. À l’inverse, une couverture plus complète peut offrir une meilleure protection, mais représenter une dépense inutile si elle ne correspond pas à la valeur du véhicule ou à votre situation.
Le bon choix consiste à mettre en balance le montant de la cotisation, le niveau de protection et le reste à charge potentiel. Prenez le temps de lire les conditions du contrat et de vérifier ce qui est couvert dans les situations qui vous préoccupent le plus.
En résumé
Le prix d’une assurance auto est calculé en fonction du conducteur, du véhicule, de son utilisation et des garanties sélectionnées. Pour trouver une offre adaptée, comparez plusieurs devis avec des informations identiques, puis examinez attentivement les franchises, les exclusions et les services inclus. Le tarif le plus avantageux est celui qui répond à vos besoins sans dépasser votre budget.
Assurance auto : 7 points clés pour comparer les prix et choisir ses garanties
- Comparer les offres permet de trouver un tarif adapté.
- Le prix dépend du profil du conducteur et du véhicule.
- Une assurance au tiers coûte généralement moins cher.
- Une formule tous risques offre une couverture plus étendue.
- Ajuster les garanties peut réduire la cotisation.
- Une franchise élevée peut faire baisser le prix.
- Un devis détaillé aide à comparer les garanties.
Prix de l’assurance auto : 6 inconvénients à prendre en compte
- Les tarifs varient selon le profil du conducteur.
- Les jeunes conducteurs paient souvent plus cher.
- Une voiture puissante augmente généralement la cotisation.
- Les garanties étendues alourdissent le prix.
- Une franchise élevée réduit parfois la prime, mais augmente le reste à charge.
- Le tarif le plus bas peut cacher une couverture limitée.
Comparer les offres permet de trouver un tarif adapté.
Comparer les offres d’assurance auto permet de trouver un tarif adapté à votre budget et à votre situation. En examinant plusieurs devis, vous pouvez mettre en balance le montant de la cotisation, les garanties incluses, les franchises et les services proposés. Cette comparaison vous aide à choisir une couverture qui répond à vos besoins, sans payer pour des options inutiles ni négliger les protections importantes.
Le prix dépend du profil du conducteur et du véhicule.
Le prix d’une assurance auto est calculé en fonction du profil du conducteur et des caractéristiques du véhicule. L’expérience de conduite, le bonus-malus et les antécédents de sinistres peuvent influencer la cotisation, tout comme le modèle, la puissance, l’âge et la valeur de la voiture. Cette personnalisation permet de proposer un tarif mieux adapté au niveau de risque et à la situation de chaque automobiliste.
Une assurance au tiers coûte généralement moins cher.
L’assurance auto au tiers coûte généralement moins cher qu’une formule tous risques, car elle couvre principalement la responsabilité civile, c’est-à-dire les dommages que vous pourriez causer à autrui. Elle peut convenir aux conducteurs qui souhaitent maîtriser leur budget, notamment si leur véhicule est ancien ou de faible valeur. Avant de choisir, vérifiez toutefois les garanties incluses et les éventuelles franchises : en cas de dommages à votre propre voiture, leur réparation peut rester à votre charge.
Une formule tous risques offre une couverture plus étendue.
Une formule tous risques offre une couverture plus étendue qu’une assurance au tiers. Selon les garanties prévues au contrat, elle peut notamment prendre en charge les dommages subis par votre véhicule, y compris lorsque vous êtes responsable d’un accident ou que le tiers responsable n’est pas identifié. Cette protection peut être particulièrement intéressante pour une voiture récente ou de valeur, même si son prix est généralement plus élevé. Pensez à vérifier les franchises, les exclusions et les plafonds d’indemnisation avant de souscrire.
Ajuster les garanties peut réduire la cotisation.
Ajuster les garanties de son assurance auto peut permettre de réduire sa cotisation tout en conservant une protection adaptée à ses besoins. Par exemple, un conducteur dont le véhicule est ancien peut choisir une formule moins étendue, tandis qu’un automobiliste qui roule peu peut vérifier si certaines options sont réellement nécessaires. Avant de modifier son contrat, il est toutefois important de comparer les garanties, les franchises et les exclusions afin que les économies réalisées ne se traduisent pas par un reste à charge trop élevé en cas de sinistre.
Une franchise élevée peut faire baisser le prix.
Choisir une franchise élevée peut réduire le prix de votre assurance auto, car vous acceptez de prendre en charge une part plus importante des frais en cas de sinistre. Cette option peut être intéressante si vous conduisez peu ou disposez d’une réserve financière suffisante. Avant de vous décider, vérifiez toutefois le montant exact qui restera à votre charge et assurez-vous de pouvoir le payer si un accident survient.
Un devis détaillé aide à comparer les garanties.
Un devis détaillé facilite la comparaison des assurances auto en présentant clairement les garanties incluses, les options, les franchises et les exclusions. Vous pouvez ainsi évaluer ce que chaque contrat couvre réellement, au-delà du prix affiché, et choisir une formule adaptée à vos besoins et à votre budget.
Les tarifs varient selon le profil du conducteur.
Les tarifs d’une assurance auto varient selon le profil du conducteur, ce qui peut rendre la couverture plus coûteuse pour certaines personnes. L’âge, l’ancienneté du permis, les antécédents de sinistres et le coefficient de bonus-malus sont notamment pris en compte par les assureurs. Ainsi, les jeunes conducteurs ou ceux ayant récemment déclaré un accident peuvent recevoir des devis plus élevés, même pour un véhicule et des garanties similaires.
Les jeunes conducteurs paient souvent plus cher.
Les jeunes conducteurs paient souvent leur assurance auto plus cher, car leur manque d’expérience est associé à un risque d’accident plus élevé par les assureurs. Cette surprime peut alourdir le budget, surtout lorsque le véhicule est puissant ou assuré avec des garanties étendues. Pour limiter le coût, il est conseillé de comparer plusieurs devis, de choisir une voiture adaptée et d’étudier les offres de conduite accompagnée ou les contrats destinés aux conducteurs novices.
Une voiture puissante augmente généralement la cotisation.
Une voiture puissante entraîne généralement une cotisation d’assurance plus élevée. Les assureurs estiment que ce type de véhicule peut présenter un risque accru d’accident et générer des réparations plus coûteuses. La puissance, la valeur du véhicule et le prix des pièces sont donc pris en compte dans le calcul du tarif. Avant l’achat, il peut être utile de demander plusieurs devis afin d’évaluer le coût total de l’assurance.
Les garanties étendues alourdissent le prix.
Les garanties étendues, comme la couverture contre le vol, le bris de glace ou les dommages tous accidents, offrent une protection plus complète, mais elles alourdissent le prix de l’assurance auto. Elles peuvent aussi s’accompagner de franchises ou de conditions particulières. Avant de les souscrire, il est donc utile de vérifier qu’elles correspondent à la valeur de votre véhicule, à votre usage et à votre budget.
Une franchise élevée réduit parfois la prime, mais augmente le reste à charge.
Une franchise élevée peut permettre de réduire le prix de votre assurance auto, mais cette économie a une contrepartie : en cas de sinistre couvert, vous devrez payer une part plus importante des réparations avant que l’assureur n’intervienne. Avant de choisir cette option, vérifiez que vous pourriez assumer ce reste à charge sans difficulté et comparez le montant économisé sur la prime au risque financier encouru.
Le tarif le plus bas peut cacher une couverture limitée.
Un tarif d’assurance auto très bas peut sembler avantageux, mais il peut cacher une couverture limitée. Certaines garanties essentielles peuvent être absentes ou proposées en option, tandis que des franchises élevées ou des exclusions réduisent la prise en charge en cas de sinistre. Avant de souscrire, vérifiez les garanties incluses, les plafonds d’indemnisation et les conditions du contrat : le prix le plus bas n’est pas toujours celui qui vous protège le mieux.