
Assurance prêt immobilier pas cher : comment réduire le coût sans sacrifier sa protection ?
Lors d’un achat immobilier, le taux du crédit n’est pas le seul élément qui pèse sur le budget. L’assurance emprunteur peut représenter une part importante du coût total du financement. Trouver une assurance prêt immobilier pas cher permet de réaliser des économies, à condition de conserver des garanties adaptées et de respecter les exigences de la banque.
À quoi sert l’assurance emprunteur ?
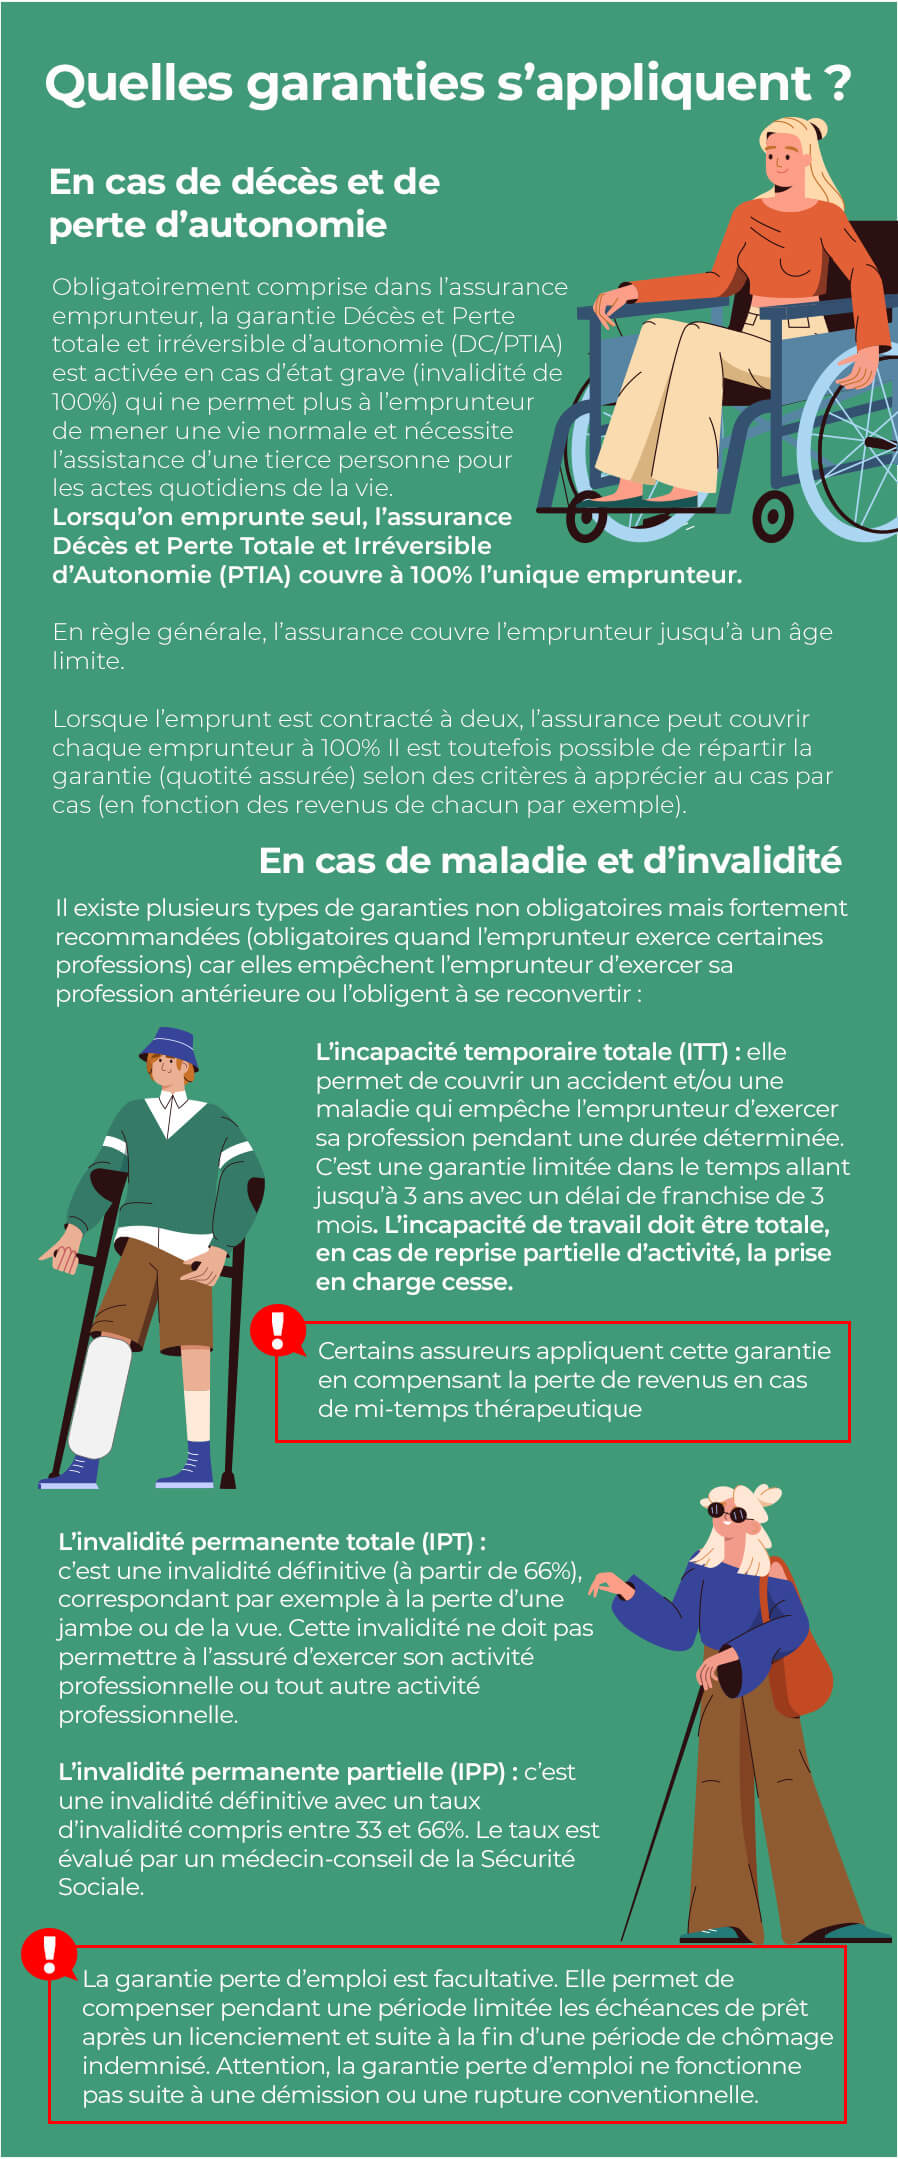
L’assurance de prêt immobilier prend en charge tout ou partie des échéances, ou du capital restant dû, si un événement couvert survient. Selon le contrat, les garanties peuvent inclure le décès, la perte totale et irréversible d’autonomie (PTIA), l’invalidité et l’incapacité de travail. La garantie perte d’emploi est parfois proposée en option, avec des conditions spécifiques.
La loi n’impose pas systématiquement de souscrire une assurance emprunteur, mais les banques l’exigent généralement pour accorder un crédit immobilier. Elles définissent alors un niveau de garanties à respecter.
De quoi dépend le prix de l’assurance de prêt ?
Le tarif varie selon plusieurs critères, notamment :
- l’âge de l’emprunteur ;
- la profession et les activités pratiquées ;
- l’état de santé et les éventuels antécédents médicaux ;
- le montant emprunté, la durée du crédit et la quotité assurée ;
- les garanties choisies et leurs conditions d’application ;
- le mode de calcul de la cotisation, fondé sur le capital initial ou le capital restant dû.
Le coût doit être examiné sur toute la durée du prêt, et pas uniquement à partir de la mensualité affichée. Le TAEA (taux annuel effectif de l’assurance) et le montant total des cotisations facilitent la comparaison des offres.
Comment obtenir une assurance prêt immobilier moins chère ?
Comparer plusieurs contrats
La banque peut proposer son assurance de groupe, mais il est également possible de choisir un contrat individuel auprès d’un autre assureur. Les tarifs et les modalités peuvent différer sensiblement d’un contrat à l’autre. Comparer plusieurs propositions permet d’identifier celles qui correspondent le mieux à votre profil et à votre financement.
Vérifier l’équivalence des garanties
Pour accepter une assurance externe, la banque vérifie que les garanties sont équivalentes à celles qu’elle demande. Il ne suffit donc pas de sélectionner l’offre la moins chère : comparez aussi les définitions de l’incapacité et de l’invalidité, les exclusions, les franchises, les délais de carence et les limites d’indemnisation. Une garantie peut porter un nom similaire tout en couvrant des situations différentes.
Adapter la quotité
La quotité correspond à la part du capital couverte pour chaque emprunteur. Pour un achat à deux, elle peut être répartie de différentes façons, sous réserve des exigences de la banque et de la situation financière du foyer. Une couverture totale supérieure à 100 % peut renforcer la protection, mais augmente généralement le coût. Le choix doit tenir compte des revenus et des charges de chacun.
Profiter de la possibilité de changer d’assurance
Depuis la loi Lemoine, les emprunteurs peuvent résilier et remplacer leur assurance de prêt immobilier à tout moment, sans frais, sous réserve de proposer un contrat présentant un niveau de garanties équivalent à celui exigé par la banque. Cette possibilité concerne également de nombreux crédits déjà en cours. La banque doit motiver tout refus lié à la non-équivalence des garanties.
Questionnaire médical : quelles règles connaître ?
Dans certains cas, aucun questionnaire de santé ne peut être demandé pour l’assurance du prêt. Cette dispense s’applique notamment lorsque la part assurée par personne ne dépasse pas 200 000 euros et que le remboursement du crédit intervient avant le 60e anniversaire de l’emprunteur. Des conditions précises s’appliquent : vérifiez votre situation auprès de l’assureur ou de la banque.
Le bon réflexe : comparer le coût et la protection
Une assurance prêt immobilier pas chère est une assurance dont le tarif est compétitif au regard des garanties réellement utiles et des exigences de la banque. Avant de signer, lisez la fiche standardisée d’information, demandez le coût total et vérifiez les exclusions ainsi que les conditions d’indemnisation. Une comparaison attentive peut alléger le budget du crédit tout en préservant une protection adaptée à votre situation.
Avantages d’une Assurance Prêt Immobilier Abordable : Économies et Flexibilité
- Réduit le coût total du crédit immobilier.
- Préserve le budget mensuel du foyer.
- Permet de comparer plusieurs offres.
- Une couverture adaptée à votre profil.
- Possibilité de changer d’assurance emprunteur.
- Des économies sans négliger les garanties.
Inconvénients Potentiels d’une Assurance Prêt Immobilier à Bas Prix
- Garanties parfois limitées.
- Exclusions plus nombreuses possibles.
- Franchises parfois élevées.
- Conditions d’indemnisation à vérifier.
- L’offre la moins chère peut être mal adaptée.
Réduit le coût total du crédit immobilier.
Choisir une assurance prêt immobilier pas chère peut réduire sensiblement le coût total de votre crédit. En comparant les offres et en sélectionnant une couverture adaptée à votre situation, vous pouvez diminuer le montant des cotisations sur toute la durée du prêt, tout en conservant les garanties exigées par la banque.
Préserve le budget mensuel du foyer.
Une assurance de prêt immobilier moins chère aide à préserver le budget mensuel du foyer en réduisant le montant des cotisations liées au crédit. La différence peut être consacrée aux dépenses courantes, à l’épargne ou à d’autres projets, tout en conservant une couverture adaptée aux exigences de la banque et à la situation des emprunteurs.
Permet de comparer plusieurs offres.
Opter pour une assurance prêt immobilier pas chère permet de comparer plusieurs offres et de mieux comprendre les différences de tarifs, de garanties et de conditions. En étudiant les propositions de plusieurs assureurs, vous pouvez choisir un contrat adapté à votre profil et aux exigences de votre banque, sans vous limiter à l’assurance qu’elle propose. Le plus important est de comparer les garanties et le coût total, afin de réaliser des économies sans réduire excessivement votre protection.
Une couverture adaptée à votre profil.
Une assurance prêt immobilier pas cher peut aussi offrir une couverture adaptée à votre profil. En comparant les contrats, vous pouvez choisir des garanties cohérentes avec votre âge, votre situation professionnelle, votre état de santé et vos besoins, plutôt que de payer pour des protections qui ne vous sont pas utiles. Veillez toutefois à vérifier les exclusions, les franchises et les conditions d’indemnisation, ainsi que l’équivalence des garanties exigée par votre banque.
Possibilité de changer d’assurance emprunteur.
Un autre avantage d’une assurance prêt immobilier pas chère est la possibilité de changer d’assurance emprunteur à tout moment, sans frais, sous réserve de respecter le niveau de garanties exigé par la banque. Cette liberté permet de comparer les offres, de choisir un contrat mieux adapté à sa situation et de réduire le coût de son crédit immobilier, y compris après la signature du prêt.
Des économies sans négliger les garanties.
Choisir une assurance de prêt immobilier pas chère permet de réduire le coût total de son crédit et de préserver son budget, sans pour autant renoncer à une protection adaptée. En comparant les offres, il est possible de trouver un contrat compétitif qui répond aux exigences de la banque et couvre les risques essentiels, comme le décès, l’invalidité ou l’incapacité de travail. L’important est de ne pas se limiter au prix : vérifiez aussi les garanties, les exclusions et les conditions d’indemnisation afin de réaliser des économies en toute sérénité.
Garanties parfois limitées.
Une assurance prêt immobilier pas chère peut comporter des garanties plus limitées qu’un contrat plus complet. Certaines situations, comme l’incapacité de travail ou l’invalidité, peuvent être couvertes de façon restrictive, avec des exclusions, des franchises plus longues ou des plafonds d’indemnisation. Avant de choisir, il est donc important de lire attentivement les conditions du contrat et de vérifier que les garanties répondent aux exigences de la banque et à votre situation personnelle.
Exclusions plus nombreuses possibles.
Des exclusions parfois plus nombreuses : une assurance de prêt immobilier à bas prix peut prévoir davantage de situations non couvertes, ou des conditions d’indemnisation plus restrictives. Certaines exclusions peuvent concerner des maladies, des activités professionnelles ou sportives, ou encore des affections particulières. Avant de souscrire, examinez attentivement les conditions générales, les franchises et les limites de garantie afin de vérifier que le contrat protège réellement votre situation.
Franchises parfois élevées.
Une assurance prêt immobilier pas cher peut prévoir des franchises élevées, c’est-à-dire un délai pendant lequel aucune indemnisation n’est versée après un arrêt de travail ou un autre sinistre couvert. Pendant cette période, l’emprunteur doit continuer à assumer ses mensualités, ce qui peut fragiliser son budget. Avant de choisir un contrat, vérifiez attentivement la durée des franchises et comparez-la avec celle des offres concurrentes : une cotisation plus basse ne compense pas toujours une prise en charge tardive.
Conditions d’indemnisation à vérifier.
Un tarif attractif ne garantit pas une indemnisation simple ou complète. Avant de souscrire une assurance de prêt immobilier, vérifiez attentivement les conditions de prise en charge : délais de carence et de franchise, exclusions, définition de l’incapacité ou de l’invalidité, limites de durée et mode de calcul des prestations. Certaines garanties peuvent, par exemple, ne s’appliquer que si vous ne pouvez plus exercer aucune activité professionnelle, plutôt que votre métier habituel. Ces modalités peuvent réduire l’indemnisation au moment où vous en avez besoin ; comparez donc les contrats au-delà du prix et assurez-vous que leurs garanties correspondent aux exigences de la banque et à votre situation.
L’offre la moins chère peut être mal adaptée.
L’offre la moins chère n’est pas toujours la mieux adaptée à votre situation. Pour réduire le tarif, certains contrats prévoient des garanties plus limitées, des exclusions nombreuses, des franchises plus longues ou des conditions d’indemnisation plus strictes. Avant de souscrire, comparez attentivement les garanties et vérifiez qu’elles répondent aux exigences de votre banque ainsi qu’à vos besoins personnels : une cotisation basse ne compense pas une protection insuffisante lorsque survient un imprévu.

