Assurance auto professionnelle pas chère : comment trouver une couverture adaptée ?
Pour un artisan, un commercial, un professionnel libéral ou une entreprise, le véhicule est souvent indispensable à l’activité. Une assurance auto professionnelle pas chère peut aider à maîtriser les dépenses, à condition de choisir des garanties adaptées aux trajets et aux risques réellement encourus. Le prix ne doit pas être le seul critère : une formule économique mais insuffisante peut entraîner des frais importants en cas d’accident.
Qu’est-ce qu’une assurance auto professionnelle ?
Une assurance auto professionnelle couvre un véhicule utilisé dans le cadre d’une activité professionnelle, selon les usages déclarés au contrat. Il peut s’agir, par exemple, de déplacements entre clients, de visites de chantier ou de livraisons. Les besoins varient selon le véhicule, la fréquence des trajets, les conducteurs et la nature de l’activité.
Un véhicule utilisé à la fois à titre privé et professionnel doit être déclaré à l’assureur pour que son usage soit correctement pris en compte. Une assurance personnelle ne couvre pas nécessairement tous les déplacements professionnels : mieux vaut vérifier les conditions du contrat avant d’utiliser le véhicule pour le travail.
Quelles garanties choisir ?
La garantie responsabilité civile, souvent appelée assurance « au tiers », est le minimum obligatoire pour un véhicule terrestre à moteur. Elle indemnise les dommages causés à des tiers, mais ne couvre pas les dommages subis par le véhicule assuré si le conducteur est responsable.
Selon la valeur du véhicule et son utilisation, plusieurs garanties peuvent compléter cette couverture :
- Garantie dommages tous accidents : elle peut couvrir les dommages au véhicule assuré, y compris lorsque le conducteur est responsable, dans les limites et conditions du contrat.
- Garantie vol et incendie : utile lorsque le véhicule est stationné régulièrement sur la voie publique ou transporte du matériel.
- Bris de glace : elle peut prendre en charge la réparation ou le remplacement des vitrages, selon les modalités prévues.
- Assistance : elle peut prévoir un dépannage ou un remorquage, avec des conditions et distances d’intervention à vérifier.
- Protection du conducteur : elle peut contribuer à indemniser les blessures du conducteur, selon les plafonds, exclusions et modalités indiqués au contrat.
Les outils, marchandises ou équipements transportés ne sont pas automatiquement couverts par l’assurance auto. Il faut vérifier les garanties prévues et, si nécessaire, envisager une couverture spécifique pour le matériel ou les marchandises.
Comment réduire le prix de son assurance auto professionnelle ?
Comparer des devis équivalents
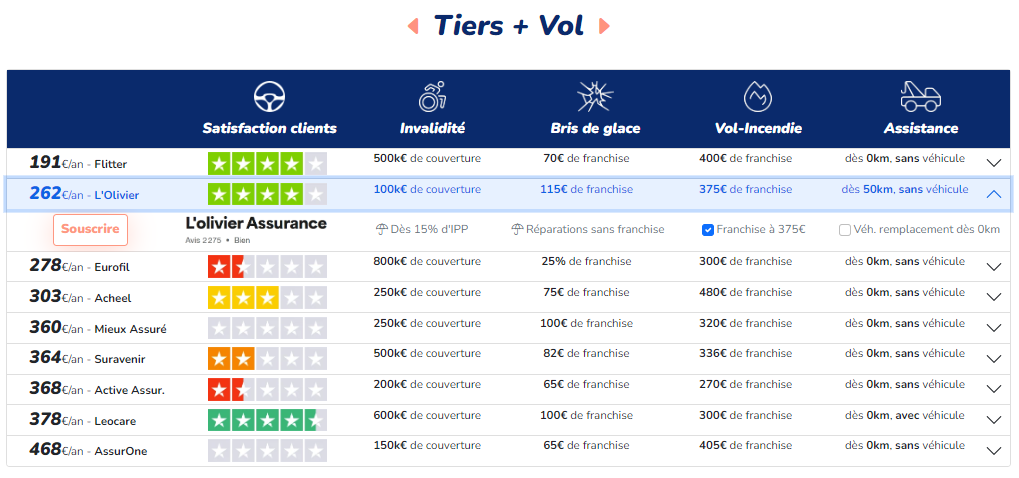
Pour comparer les offres, examinez les mêmes éléments : garanties, franchises, plafonds d’indemnisation, exclusions et assistance. Une prime plus basse peut s’expliquer par une franchise plus élevée ou une couverture plus limitée. Demandez des devis établis à partir d’informations identiques concernant le véhicule, les conducteurs et l’usage professionnel.
Déclarer précisément l’usage du véhicule
Le nombre de kilomètres parcourus, les trajets effectués et les conducteurs susceptibles d’utiliser le véhicule peuvent influencer le tarif et les conditions de couverture. Une déclaration exacte permet d’obtenir une proposition adaptée et limite les risques de désaccord en cas de sinistre.
Choisir une franchise adaptée
Une franchise plus importante peut réduire le montant de la cotisation, mais elle augmente la somme restant à votre charge après un sinistre garanti. Choisissez un niveau compatible avec la trésorerie de votre activité et votre capacité à supporter une dépense imprévue.
Évaluer l’intérêt d’une assurance flotte
Si l’entreprise possède plusieurs véhicules, un contrat flotte peut parfois simplifier la gestion des assurances et proposer une tarification adaptée à l’ensemble du parc. Son intérêt dépend notamment du nombre de véhicules, de leur usage et des garanties souhaitées. Il est utile de comparer cette solution avec des contrats individuels.
Adapter le véhicule et les garanties à l’activité
Un véhicule ancien ou de faible valeur ne nécessite pas toujours les mêmes garanties qu’un véhicule récent ou financé. À l’inverse, une immobilisation peut avoir un coût important pour une activité qui dépend des déplacements. Tenez compte de la valeur du véhicule, de son rôle dans l’entreprise et des conséquences financières d’une panne ou d’un accident.
Les informations à préparer pour obtenir un devis
Pour faciliter la comparaison, rassemblez les informations suivantes :
- la marque, le modèle, l’immatriculation et la date de première mise en circulation du véhicule ;
- son mode de financement, le cas échéant ;
- l’activité exercée et l’usage prévu du véhicule ;
- le kilométrage annuel estimé et les lieux de stationnement habituels ;
- la liste des conducteurs susceptibles de le conduire ;
- les garanties et niveaux de franchise souhaités.
À retenir avant de souscrire
Une assurance auto professionnelle pas chère est avant tout une couverture dont le coût reste compatible avec le budget de l’entreprise sans laisser de risques importants à sa charge. Lisez attentivement les conditions générales et particulières, notamment les exclusions, les franchises et les limites d’indemnisation. En cas de doute sur l’usage déclaré ou sur la couverture du matériel transporté, demandez une confirmation écrite à l’assureur.
Comparer plusieurs offres sur des garanties équivalentes permet de mieux comprendre les différences de prix et de choisir un contrat adapté à votre activité.
Assurance auto professionnelle pas chère : les réponses aux 29 questions fréquentes
- Quelle est l’assurance auto la moins chère actuellement ?
- Comment avoir une assurance auto pas chère ?
- Quelle assurance pour protéger des véhicules d’entreprise ?
- Comment trouver une assurance auto la moins chère ?
- Quelle est la marque de voiture la moins chère en assurance ?
- Comment économiser sur son assurance auto ?
- Quelle est la meilleure assurance auto pour un professionnel ?
- Quel est le prix d’une assurance professionnelle auto-entrepreneur ?
- Qui est l’assurance auto la moins chère ?
- Qui assuré la voiture de fonction ?
- Quelle est l’assurance la moins chère en 2024 ?
- Quelle est l’assurance automobile la moins chère ?
- Quels sont les 3 types d’assurance ?
- Comment faire baisser le prix de l’assurance ?
- Qu’est-ce que le Pack Valeur Plus d’Allianz ?
- Quels sont les tarifs d’une assurance professionnelle ?
- Quelle assurance pour chauffeur VTC ?
- Quel est l’assureur le plus fiable ?
- Quelle est la meilleure assurance auto professionnelle ?
- Quels sont les 3 grands types d’assurance automobile ?
- Est-ce qu’une assurance voiture professionnelle est obligatoire ?
- Comment faire baisser le prix d’une assurance auto ?
- Quelle est l’assurance la moins chère pour les professionnels ?
- Quel est l’assureur auto le moins cher ?
- Quelle est l’assurance professionnelle la moins chère ?
- Qu’est-ce que le contrat A500 ?
- Quelle est l’assurance la moins chère pour assurer une voiture ?
- Quelle est la meilleure assurance auto pour les professionnels ?
- Quelle est l’assurance auto la moins chère ?
Quelle est l’assurance auto la moins chère actuellement ?
L’assurance auto la moins chère actuellement dépend du véhicule, de l’activité exercée, des conducteurs, du kilométrage et des garanties choisies : il n’existe donc pas d’offre la moins chère pour tout le monde. La formule au tiers est souvent la moins coûteuse, mais elle couvre principalement les dommages causés à des tiers et peut être insuffisante pour protéger votre véhicule ou votre activité. Pour trouver un tarif adapté, comparez plusieurs devis avec le même usage professionnel déclaré, en vérifiant aussi les franchises, exclusions et garanties incluses.
Comment avoir une assurance auto pas chère ?
Pour obtenir une assurance auto professionnelle pas chère, comparez plusieurs devis en vérifiant que les garanties, les franchises et les plafonds d’indemnisation sont équivalents. Déclarez avec précision l’usage du véhicule, les conducteurs et le kilométrage annuel afin d’éviter une couverture inadaptée. Vous pouvez aussi ajuster certaines garanties à la valeur du véhicule et choisir une franchise plus élevée, à condition de pouvoir en assumer le coût en cas de sinistre. Enfin, si plusieurs véhicules sont utilisés par l’entreprise, demandez si un contrat flotte serait avantageux.
Quelle assurance pour protéger des véhicules d’entreprise ?
Pour protéger des véhicules d’entreprise, il faut souscrire une assurance auto professionnelle adaptée à leur usage : déplacements, visites de clients, transport de marchandises ou livraisons. La responsabilité civile, obligatoire, couvre les dommages causés à des tiers ; des garanties complémentaires peuvent couvrir les dommages au véhicule, le vol, l’incendie, le bris de glace ou les blessures du conducteur. Si plusieurs véhicules sont concernés, une assurance flotte peut simplifier leur gestion. Comparez les garanties, les franchises et les exclusions, et déclarez précisément l’activité ainsi que les conducteurs, afin de choisir une couverture adaptée sans payer pour des protections inutiles.
Comment trouver une assurance auto la moins chère ?
Pour trouver une assurance auto professionnelle au meilleur prix, comparez plusieurs devis en indiquant les mêmes informations sur le véhicule, les conducteurs, le kilométrage et l’usage professionnel : vous pourrez ainsi comparer des garanties réellement équivalentes. Vérifiez les franchises, les exclusions et les plafonds d’indemnisation, car une cotisation moins élevée peut s’accompagner d’une couverture plus limitée. Ajuster les garanties à la valeur du véhicule et à vos besoins, ou choisir une franchise plus élevée si votre budget le permet, peut aussi réduire le coût. Le tarif le plus bas n’est pas toujours le plus avantageux : privilégiez le contrat qui offre une protection adaptée à votre activité au meilleur rapport qualité-prix.
Quelle est la marque de voiture la moins chère en assurance ?
Il n’existe pas de marque systématiquement la moins chère à assurer : le tarif dépend surtout du modèle, de sa puissance et de sa valeur, mais aussi de l’usage professionnel, du kilométrage, du lieu de stationnement et du profil des conducteurs. En général, les petites voitures peu puissantes et peu coûteuses à réparer peuvent bénéficier de primes plus basses. Pour trouver l’offre la plus avantageuse, comparez des devis avec les mêmes garanties et déclarez précisément l’utilisation professionnelle du véhicule.
Comment économiser sur son assurance auto ?
Pour économiser sur votre assurance auto professionnelle, comparez plusieurs devis en vérifiant que les garanties, les franchises et les plafonds d’indemnisation sont équivalents. Déclarez précisément l’usage du véhicule et le kilométrage annuel, car une estimation adaptée à vos déplacements peut éviter de payer pour une couverture inutile. Ajustez les garanties à la valeur du véhicule et à votre activité, puis choisissez une franchise que votre budget peut supporter en cas de sinistre. Si vous utilisez plusieurs véhicules, demandez aussi si une assurance flotte serait avantageuse. Enfin, vérifiez régulièrement votre contrat : vos besoins peuvent évoluer avec votre activité.
Quelle est la meilleure assurance auto pour un professionnel ?
La meilleure assurance auto pour un professionnel est celle qui correspond à son activité, à l’usage du véhicule et à son budget, plutôt qu’une offre identique pour tous. Comparez les garanties, les franchises, les plafonds d’indemnisation et les exclusions : une formule au tiers peut convenir à un véhicule de faible valeur, tandis qu’un véhicule récent ou indispensable à l’activité peut nécessiter des garanties plus étendues, comme la couverture des dommages, l’assistance ou la protection du conducteur. Vérifiez également que les déplacements professionnels et les conducteurs concernés sont bien déclarés, puis demandez plusieurs devis établis sur les mêmes critères.
Quel est le prix d’une assurance professionnelle auto-entrepreneur ?
Le prix d’une assurance auto professionnelle pour un auto-entrepreneur varie selon le véhicule, l’activité exercée, les trajets effectués, le kilométrage annuel, les conducteurs déclarés et les garanties choisies. Une formule au tiers est généralement moins coûteuse qu’une couverture tous risques, mais elle protège moins le véhicule en cas de dommages. Pour connaître le tarif adapté à votre situation, comparez plusieurs devis en vérifiant les franchises, les exclusions et les plafonds d’indemnisation, et veillez à déclarer précisément l’usage professionnel du véhicule.
Qui est l’assurance auto la moins chère ?
Il n’existe pas d’assureur auto professionnel systématiquement le moins cher : le tarif dépend notamment de votre activité, du véhicule, des conducteurs, du kilométrage, de la zone de circulation et des garanties choisies. Pour trouver l’offre la plus avantageuse, comparez plusieurs devis à garanties, franchises et plafonds équivalents, en déclarant précisément l’usage professionnel du véhicule. Le prix le plus bas n’est pas toujours le meilleur choix si la couverture est insuffisante pour votre activité.
Qui assuré la voiture de fonction ?
La voiture de fonction est généralement assurée par l’entreprise, qui souscrit le contrat et paie la prime. Les salariés autorisés à la conduire sont couverts selon les conditions du contrat, à condition que leur usage du véhicule soit correctement déclaré. Avant de prendre le volant, vérifiez les conducteurs autorisés, les déplacements couverts et les éventuelles franchises auprès de l’employeur ou de l’assureur.
Quelle est l’assurance la moins chère en 2024 ?
En 2024, il n’existait pas une assurance auto professionnelle la moins chère pour tous : le tarif dépendait notamment du véhicule, de l’activité exercée, du kilométrage, des conducteurs, de l’historique de sinistres et des garanties choisies. Une formule au tiers était souvent moins coûteuse qu’une couverture tous risques, mais elle pouvait laisser davantage de dommages à la charge de l’entreprise. Pour trouver une offre adaptée, comparez plusieurs devis présentant les mêmes garanties, franchises et niveaux d’assistance, et vérifiez que l’usage professionnel du véhicule est bien couvert.
Quelle est l’assurance automobile la moins chère ?
Il n’existe pas une assurance automobile la moins chère pour tout le monde : le tarif dépend notamment du véhicule, de son usage professionnel, du profil des conducteurs, du kilométrage annuel et des garanties choisies. La formule au tiers est généralement la moins coûteuse, mais elle couvre principalement les dommages causés aux tiers et peut laisser à votre charge les dégâts subis par votre véhicule. Pour trouver une assurance auto professionnelle au meilleur prix, comparez plusieurs devis avec des garanties, franchises et niveaux d’assistance équivalents, et vérifiez que l’usage déclaré correspond bien à votre activité.
Quels sont les 3 types d’assurance ?
En assurance auto professionnelle, on distingue généralement trois niveaux de couverture. L’assurance au tiers comprend la responsabilité civile obligatoire et indemnise les dommages causés à autrui, mais pas ceux subis par votre véhicule lorsque vous êtes responsable. La formule au tiers étendu ajoute certaines garanties, par exemple contre le vol, l’incendie ou le bris de glace, selon le contrat. Enfin, l’assurance tous risques offre une protection plus large, notamment pour les dommages au véhicule assuré, même si le conducteur est responsable, sous réserve des exclusions et franchises. Pour choisir une assurance professionnelle pas chère, comparez les garanties et les franchises autant que le prix.
Comment faire baisser le prix de l’assurance ?
Pour faire baisser le prix de votre assurance auto professionnelle, comparez plusieurs devis en vérifiant que les garanties, les franchises et les plafonds d’indemnisation sont équivalents. Déclarez précisément l’usage du véhicule et le kilométrage annuel, adaptez les garanties à sa valeur et à votre activité, et envisagez une franchise plus élevée si votre trésorerie le permet. Si vous utilisez plusieurs véhicules, demandez également si un contrat flotte pourrait être avantageux. Avant de réduire la couverture, vérifiez toutefois les exclusions et les conséquences possibles en cas de sinistre.
Qu’est-ce que le Pack Valeur Plus d’Allianz ?
Le Pack Valeur Plus d’Allianz est une option destinée à renforcer l’indemnisation de votre véhicule en cas de vol ou de dommages entraînant sa perte totale. Selon la formule souscrite et les conditions du contrat, l’indemnisation peut être calculée sur une base plus favorable que la valeur estimée du véhicule au moment du sinistre. Les modalités, la durée d’application et les éventuelles exclusions pouvant varier, consultez les conditions particulières de votre contrat ou demandez confirmation à Allianz.
Quels sont les tarifs d’une assurance professionnelle ?
Les tarifs d’une assurance auto professionnelle varient selon le véhicule, l’activité exercée, les trajets et le kilométrage annuel, le nombre de conducteurs, leur expérience, les garanties choisies et le montant des franchises. Une formule au tiers coûte généralement moins cher qu’une couverture tous risques, mais elle protège moins le véhicule assuré. Pour connaître le prix adapté à votre situation, comparez plusieurs devis en vérifiant les garanties, les exclusions et les plafonds d’indemnisation, et pas seulement le montant de la cotisation.
Quelle assurance pour chauffeur VTC ?
Pour exercer comme chauffeur VTC, il faut souscrire une assurance automobile couvrant explicitement le transport de personnes à titre onéreux : une assurance auto classique ne suffit pas nécessairement. Une responsabilité civile professionnelle (RC Pro), distincte de la responsabilité civile automobile, peut également être requise pour couvrir les dommages liés à l’activité. Vérifiez les obligations applicables à votre situation et comparez les garanties, franchises et exclusions, en déclarant précisément votre activité à l’assureur.
Quel est l’assureur le plus fiable ?
Il n’existe pas un assureur professionnel qui soit le plus fiable pour toutes les entreprises : le bon choix dépend de votre activité, de vos véhicules et de vos besoins. Pour comparer, examinez les garanties et exclusions, les franchises, les plafonds d’indemnisation, les modalités d’assistance et la facilité de déclaration des sinistres. Consultez également les avis de clients en les considérant avec recul, puis vérifiez les conditions du contrat et la qualité du suivi proposé. Enfin, comparez plusieurs devis à garanties équivalentes : l’offre la moins chère n’est pas toujours celle qui protégera le mieux votre activité.
Quelle est la meilleure assurance auto professionnelle ?
La meilleure assurance auto professionnelle est celle qui correspond à votre activité, à l’usage du véhicule et à votre budget, tout en offrant des garanties suffisantes. Comparez les contrats au-delà du prix : vérifiez notamment la responsabilité civile, la couverture des dommages au véhicule, la protection du conducteur, l’assistance, les franchises et les exclusions. Les besoins d’un artisan transportant du matériel ne sont pas les mêmes que ceux d’un commercial parcourant de longues distances. Demandez plusieurs devis avec les mêmes informations et garanties, puis examinez attentivement les conditions de chaque offre avant de choisir.
Quels sont les 3 grands types d’assurance automobile ?
Les trois grands types d’assurance automobile sont l’assurance au tiers, l’assurance au tiers étendu et l’assurance tous risques. L’assurance au tiers couvre principalement la responsabilité civile, c’est-à-dire les dommages causés à autrui, et constitue la couverture minimale obligatoire. Le tiers étendu ajoute certaines garanties, comme le vol, l’incendie ou le bris de glace, selon le contrat. Enfin, l’assurance tous risques offre généralement une protection plus large, notamment pour les dommages subis par le véhicule assuré, même si le conducteur est responsable, sous réserve des franchises et exclusions prévues. Pour une assurance auto professionnelle pas chère, le choix dépend de la valeur du véhicule, de son usage et des conséquences qu’aurait son immobilisation.
Est-ce qu’une assurance voiture professionnelle est obligatoire ?
Oui, en France, tout véhicule terrestre à moteur utilisé à titre professionnel doit être assuré au minimum avec une garantie responsabilité civile, également appelée assurance au tiers. Cette obligation s’applique même si le véhicule appartient à une entreprise ou à un indépendant. Il est important de déclarer à l’assureur l’usage professionnel du véhicule, car un contrat personnel peut ne pas couvrir certains déplacements liés à l’activité. Selon vos besoins, des garanties complémentaires peuvent aussi protéger le véhicule, le conducteur ou le matériel transporté.
Comment faire baisser le prix d’une assurance auto ?
Pour faire baisser le prix d’une assurance auto professionnelle, comparez plusieurs devis en vérifiant que les garanties, les franchises et les plafonds sont équivalents. Déclarez avec précision l’usage du véhicule et le kilométrage annuel, puis choisissez des garanties adaptées à sa valeur et à votre activité. Une franchise plus élevée peut réduire la cotisation, mais augmente la somme à payer en cas de sinistre : assurez-vous qu’elle reste supportable pour votre entreprise. Si vous possédez plusieurs véhicules, demandez également si un contrat flotte serait avantageux.
Quelle est l’assurance la moins chère pour les professionnels ?
L’assurance la moins chère pour un professionnel est souvent une formule au tiers, qui couvre principalement la responsabilité civile obligatoire, mais elle ne prend pas en charge les dommages subis par le véhicule assuré lorsque le conducteur est responsable. Le tarif dépend notamment du véhicule, de son usage, du kilométrage, des conducteurs et des garanties choisies. Pour trouver une offre adaptée, comparez plusieurs devis à garanties et franchises équivalentes, en déclarant précisément l’utilisation professionnelle du véhicule.
Quel est l’assureur auto le moins cher ?
Il n’existe pas un assureur auto systématiquement le moins cher pour tous les professionnels : le tarif dépend notamment de l’activité exercée, du véhicule, du kilométrage, des conducteurs et des garanties choisies. Pour trouver une assurance auto professionnelle économique, comparez plusieurs devis à garanties et franchises équivalentes, en vérifiant aussi les exclusions et les plafonds d’indemnisation. Le contrat le moins cher n’est pas toujours le plus avantageux s’il couvre mal les besoins de votre activité.
Quelle est l’assurance professionnelle la moins chère ?
L’assurance professionnelle la moins chère dépend de votre activité, du véhicule, de son usage et des garanties choisies. Pour une assurance auto, la formule au tiers est souvent la moins coûteuse, car elle couvre principalement la responsabilité civile obligatoire, mais elle ne prend généralement pas en charge les dommages subis par votre véhicule si vous êtes responsable d’un accident. Pour trouver une offre adaptée, comparez plusieurs devis à garanties, franchises et plafonds équivalents, et vérifiez que l’usage professionnel du véhicule est bien couvert.
Qu’est-ce que le contrat A500 ?
Le contrat A500 n’est pas une catégorie d’assurance auto définie par la réglementation : il s’agit généralement d’une référence commerciale ou d’un nom de formule propre à un assureur ou à un intermédiaire. Ses garanties, franchises et exclusions peuvent donc varier. Avant de souscrire, consultez les conditions générales et particulières pour vérifier notamment l’usage professionnel couvert, les conducteurs autorisés, l’assistance et la protection du véhicule.
Quelle est l’assurance la moins chère pour assurer une voiture ?
Il n’existe pas une assurance auto professionnelle la moins chère pour tous les conducteurs : le tarif dépend notamment du véhicule, de son usage professionnel, des kilomètres parcourus, des conducteurs déclarés et des garanties choisies. La formule au tiers, qui inclut la responsabilité civile obligatoire, est souvent la moins coûteuse, mais elle ne couvre pas les dommages subis par votre voiture si vous êtes responsable d’un accident. Pour trouver une offre économique adaptée, comparez plusieurs devis à garanties et franchises équivalentes, et vérifiez que l’usage professionnel du véhicule est bien déclaré.
Quelle est la meilleure assurance auto pour les professionnels ?
La meilleure assurance auto pour les professionnels est celle qui correspond à l’usage du véhicule, à l’activité exercée et au budget de l’entreprise. Comparez les garanties, les franchises, les plafonds d’indemnisation et les conditions d’assistance, sans vous limiter au montant de la cotisation. Un véhicule utilisé pour des déplacements fréquents, des livraisons ou le transport de matériel peut nécessiter des garanties différentes d’un véhicule utilisé occasionnellement. Demandez plusieurs devis avec les mêmes informations et vérifiez que l’usage professionnel est bien déclaré au contrat.
Quelle est l’assurance auto la moins chère ?
Il n’existe pas une assurance auto professionnelle la moins chère pour tous : le tarif dépend notamment du véhicule, de l’activité, des kilomètres parcourus, des conducteurs et des garanties choisies. La formule au tiers est souvent la moins coûteuse, car elle couvre principalement la responsabilité civile, mais elle ne prend pas en charge les dommages causés à votre propre véhicule si vous êtes responsable d’un accident. Pour trouver une offre économique adaptée, comparez plusieurs devis à garanties, franchises et niveaux d’assistance équivalents, puis vérifiez que l’usage professionnel est bien déclaré et couvert.