CMB assurance vie : fonctionnement, avantages et points à vérifier
L’assurance vie du CMB, le Crédit Mutuel de Bretagne, peut permettre de faire fructifier une épargne, de préparer un projet ou d’organiser la transmission d’un capital. Avant de souscrire, il est important de comprendre le fonctionnement du contrat, les supports proposés, les frais et les règles fiscales applicables.
Qu’est-ce qu’une assurance vie ?
L’assurance vie est un contrat d’épargne souscrit auprès d’un assureur, par l’intermédiaire d’un établissement comme le CMB. Le souscripteur y effectue des versements, libres ou programmés selon les modalités du contrat, et choisit comment son épargne est investie. Il peut également désigner un ou plusieurs bénéficiaires qui recevront le capital en cas de décès, selon les conditions prévues au contrat.
Contrairement à une idée reçue, l’épargne n’est généralement pas bloquée jusqu’à une échéance précise. Des retraits, appelés « rachats », peuvent être demandés à tout moment, sous réserve des délais et modalités de traitement du contrat.
Quels supports d’investissement peut proposer le CMB ?
Les supports disponibles dépendent du contrat commercialisé et de ses conditions en vigueur. Ils peuvent notamment comprendre :
- Un fonds en euros, dont le capital bénéficie d’une garantie définie par le contrat. Le rendement n’est pas fixe et peut varier d’une année à l’autre.
- Des unités de compte, investies par exemple dans des fonds ou d’autres supports financiers. Leur valeur peut évoluer à la hausse comme à la baisse et le capital n’y est pas garanti.
La répartition entre ces supports doit être adaptée à la durée envisagée, aux objectifs d’épargne et à la tolérance au risque de chaque épargnant. Les performances passées ne préjugent pas des performances futures.
Les avantages possibles d’une assurance vie au CMB
- Une épargne modulable : selon les conditions du contrat, les versements peuvent être libres ou programmés.
- Des objectifs variés : préparer un projet, compléter ses revenus à terme ou constituer une épargne de long terme.
- Un choix de bénéficiaires : la clause bénéficiaire permet de préciser qui recevra le capital au décès de l’assuré, dans le cadre légal applicable.
- Un cadre fiscal spécifique : la fiscalité dépend notamment de la date des versements, de l’ancienneté du contrat et de la situation du souscripteur.
Frais et documents à examiner
Avant de choisir une assurance vie, il est utile de comparer les frais susceptibles de réduire le rendement de l’épargne : frais sur versement, frais de gestion, frais propres aux supports et éventuels frais d’arbitrage ou de sortie. Leur montant et leur application varient selon le contrat.
Demandez les documents d’information précontractuels, les conditions générales et la liste des supports disponibles. Vérifiez également les modalités de rachat, les minimums de versement, les garanties éventuelles et les règles applicables en cas de décès. Les caractéristiques précises de l’offre du CMB peuvent évoluer : seul le document contractuel à jour permet de confirmer les conditions applicables.
Fiscalité des rachats et transmission
Lors d’un retrait, seule la part correspondant aux gains est généralement soumise à l’imposition, selon les règles en vigueur et les caractéristiques des versements. Après huit ans de détention, un abattement annuel sur les gains imposables peut notamment s’appliquer, sous conditions : 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune. Les prélèvements sociaux peuvent également être dus.
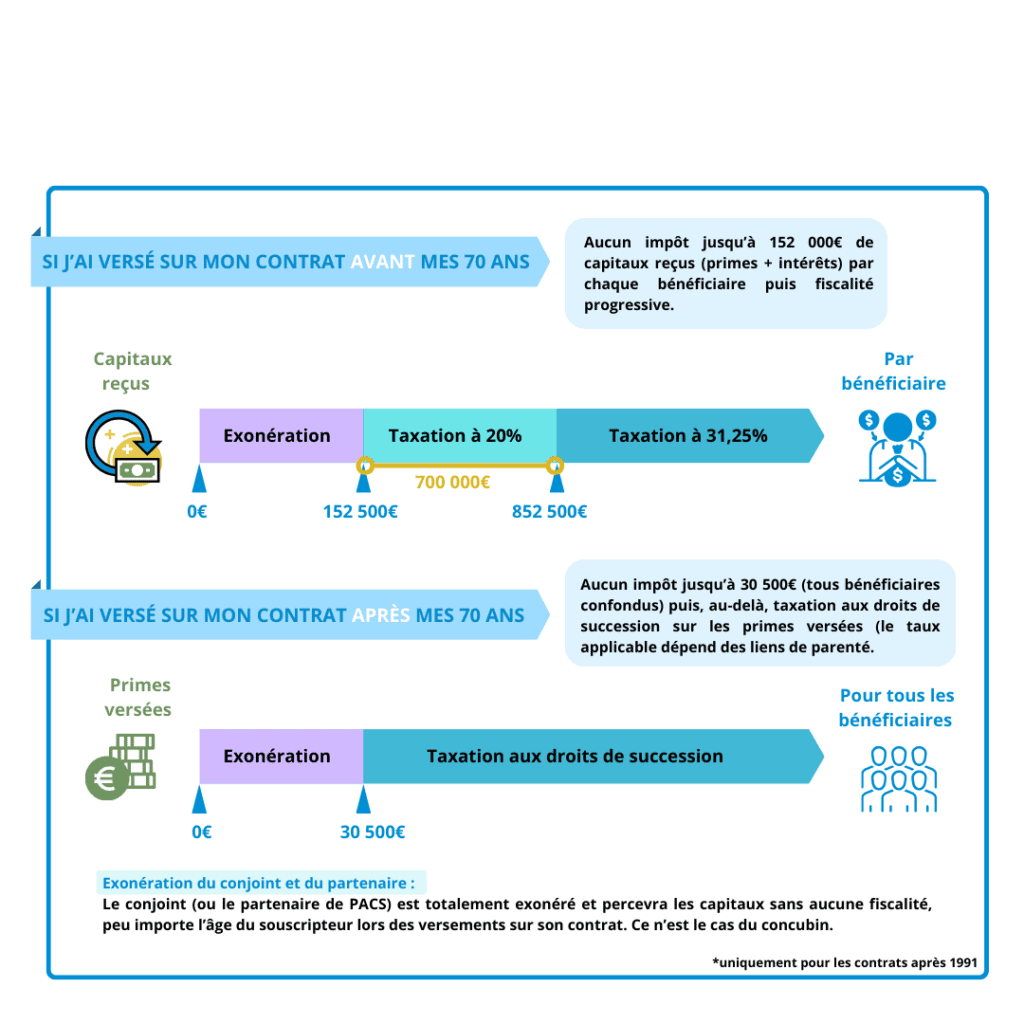
En cas de décès, le traitement du capital dépend notamment de l’âge de l’assuré au moment des versements, de la date de ceux-ci et de la rédaction de la clause bénéficiaire. Pour une situation personnelle ou patrimoniale particulière, il est recommandé de demander conseil à un professionnel qualifié.
Comment choisir une assurance vie au CMB ?
- Définir l’objectif de l’épargne et la durée envisagée.
- Évaluer le niveau de risque acceptable, en particulier pour les unités de compte.
- Comparer les frais et les supports avec ceux d’autres contrats.
- Vérifier les modalités de versement et de retrait.
- Rédiger soigneusement la clause bénéficiaire et la mettre à jour si votre situation évolue.
En résumé
L’assurance vie du CMB peut répondre à différents objectifs d’épargne et de transmission, mais le choix du contrat dépend de ses frais, de ses supports et de ses conditions précises. Avant de souscrire, comparez les documents à jour et assurez-vous que le niveau de risque correspond à votre situation. Cet article fournit des informations générales et ne constitue pas un conseil financier personnalisé.
Assurance vie CMB : 6 conseils pour bien choisir et gérer votre contrat
- Comparez les frais du contrat CMB.
- Choisissez vos supports selon votre horizon.
- Diversifiez entre fonds en euros et unités de compte.
- Vérifiez les risques avant d’investir.
- Désignez clairement vos bénéficiaires.
- Relisez les conditions de retrait et de succession.
Comparez les frais du contrat CMB.
Comparer les frais du contrat CMB est essentiel avant de souscrire une assurance vie, car ils peuvent réduire le rendement de votre épargne au fil du temps. Examinez attentivement les frais sur versement, les frais annuels de gestion, ceux propres aux unités de compte ainsi que les éventuels frais d’arbitrage ou de retrait. Consultez les documents contractuels à jour et comparez ces coûts avec ceux d’autres contrats, en tenant compte des services et des supports proposés.
Choisissez vos supports selon votre horizon.
Choisissez vos supports d’investissement en fonction de votre horizon de placement : si vous prévoyez d’utiliser votre épargne à court terme, privilégiez des solutions moins exposées aux fluctuations, en tenant compte des garanties et des conditions du contrat. Pour un objectif à plus long terme, une part d’unités de compte peut être envisagée selon votre tolérance au risque, car leur valeur peut varier et le capital n’est pas garanti. Pensez à réévaluer régulièrement votre répartition à mesure que votre projet approche.
Diversifiez entre fonds en euros et unités de compte.
Diversifier votre assurance vie du CMB entre fonds en euros et unités de compte peut aider à équilibrer sécurité et potentiel de rendement. Le fonds en euros offre une garantie du capital selon les conditions du contrat, tandis que les unités de compte permettent d’accéder à différents marchés, mais présentent un risque de perte en capital. La répartition idéale dépend de vos objectifs, de votre horizon d’investissement et de votre tolérance au risque : prenez le temps d’examiner les supports et les frais, et demandez conseil si nécessaire.
Vérifiez les risques avant d’investir.
Avant d’investir dans une assurance vie du CMB, prenez le temps d’évaluer les risques associés à chaque support. Le fonds en euros peut offrir une garantie du capital selon les conditions du contrat, tandis que les unités de compte présentent un risque de perte : leur valeur peut fluctuer à la hausse comme à la baisse et le capital n’est pas garanti. Vérifiez également les frais, la durée de placement recommandée et votre capacité à supporter d’éventuelles pertes, puis choisissez une répartition adaptée à vos objectifs et à votre situation.
Désignez clairement vos bénéficiaires.
Pour votre assurance vie au CMB, désignez vos bénéficiaires de façon claire et précise afin de faciliter le versement du capital et de limiter les risques d’interprétation. Indiquez, lorsque c’est possible, leur identité complète et prévoyez une clause de remplacement, par exemple « à défaut, mes héritiers ». Pensez à revoir cette clause après un changement important dans votre situation familiale et demandez conseil si votre souhait est complexe.
Relisez les conditions de retrait et de succession.
Avant de souscrire une assurance vie au CMB, prenez le temps de relire les conditions de retrait et de succession. Vérifiez les délais et les éventuels frais applicables aux rachats, ainsi que les modalités de versement du capital aux bénéficiaires en cas de décès. Portez une attention particulière à la clause bénéficiaire : une formulation claire et régulièrement mise à jour peut contribuer à ce que le capital soit transmis conformément à vos souhaits. Les règles pouvant varier selon le contrat et votre situation, consultez les documents contractuels à jour ou demandez conseil à un professionnel.